
多數跨境賣家以為,美金一入帳,要用什麼匯率換成台幣就已經定案,自己只能被動接受系統當下給的價格。實際上,收到外幣跟把外幣換成台幣,是兩個各自獨立的動作,中間隔著一段可以自己選擇要不要按下去的空檔。只是大多數人從沒意識到自己握著這個選擇權,錢一進來就放任系統自動結匯,連帶把匯率成本也一起吞了下去。
把「錢到帳」跟「錢換成台幣」拆開來看,中間其實藏著好幾個賣家自己能決定的環節,什麼時候轉換、透過誰轉換、轉換時用哪一種匯率報價,每一個選擇都可能讓最後入袋的台幣金額不一樣。多數人卻習慣把這兩件事當成同一步,錢一進來就任由系統處理到底。
業界把這段還沒結匯前的外幣停留,慣稱美金盤,這三個字裡,講的正是這道選擇權藏身的地方,美金盤金流實際怎麼走,會直接影響賣家最後拿到手的台幣金額。
美金盤是什麼?
美金盤不是某一種特定金融商品,也不是哪一家業者的專屬服務,而是業界對「美元或其他外幣收入,還沒轉換成新台幣之前,暫時停留的那一層資金」的通稱。這層資金可能停在收單機構的代收帳戶裡等著撥款,也可能停在賣家自己申請的銀行外幣存款帳戶裡,還可能停在跨境金流平台的多幣別餘額裡。不管實際停在哪一種帳戶,本質上都是同一件事,外幣已經進來了,但還沒有換成能拿去付台灣供應商、發薪水的台幣。
多數跨境賣家把「收到錢」跟「把錢變成能花的台幣」當成同一個動作,系統怎麼處理就照單全收。這其實可以拆成兩個獨立步驟來看待,第一步是資金入帳,第二步才是結匯轉換,兩者中間有一段時間差,這段時間差就是美金盤實際存在的空間。什麼時候要把這層外幣轉換成台幣、找哪個管道轉換、轉換當下用的匯率是不是划算,都是賣家在這段空檔裡可以自己決定、也真正能影響到手金額的地方。
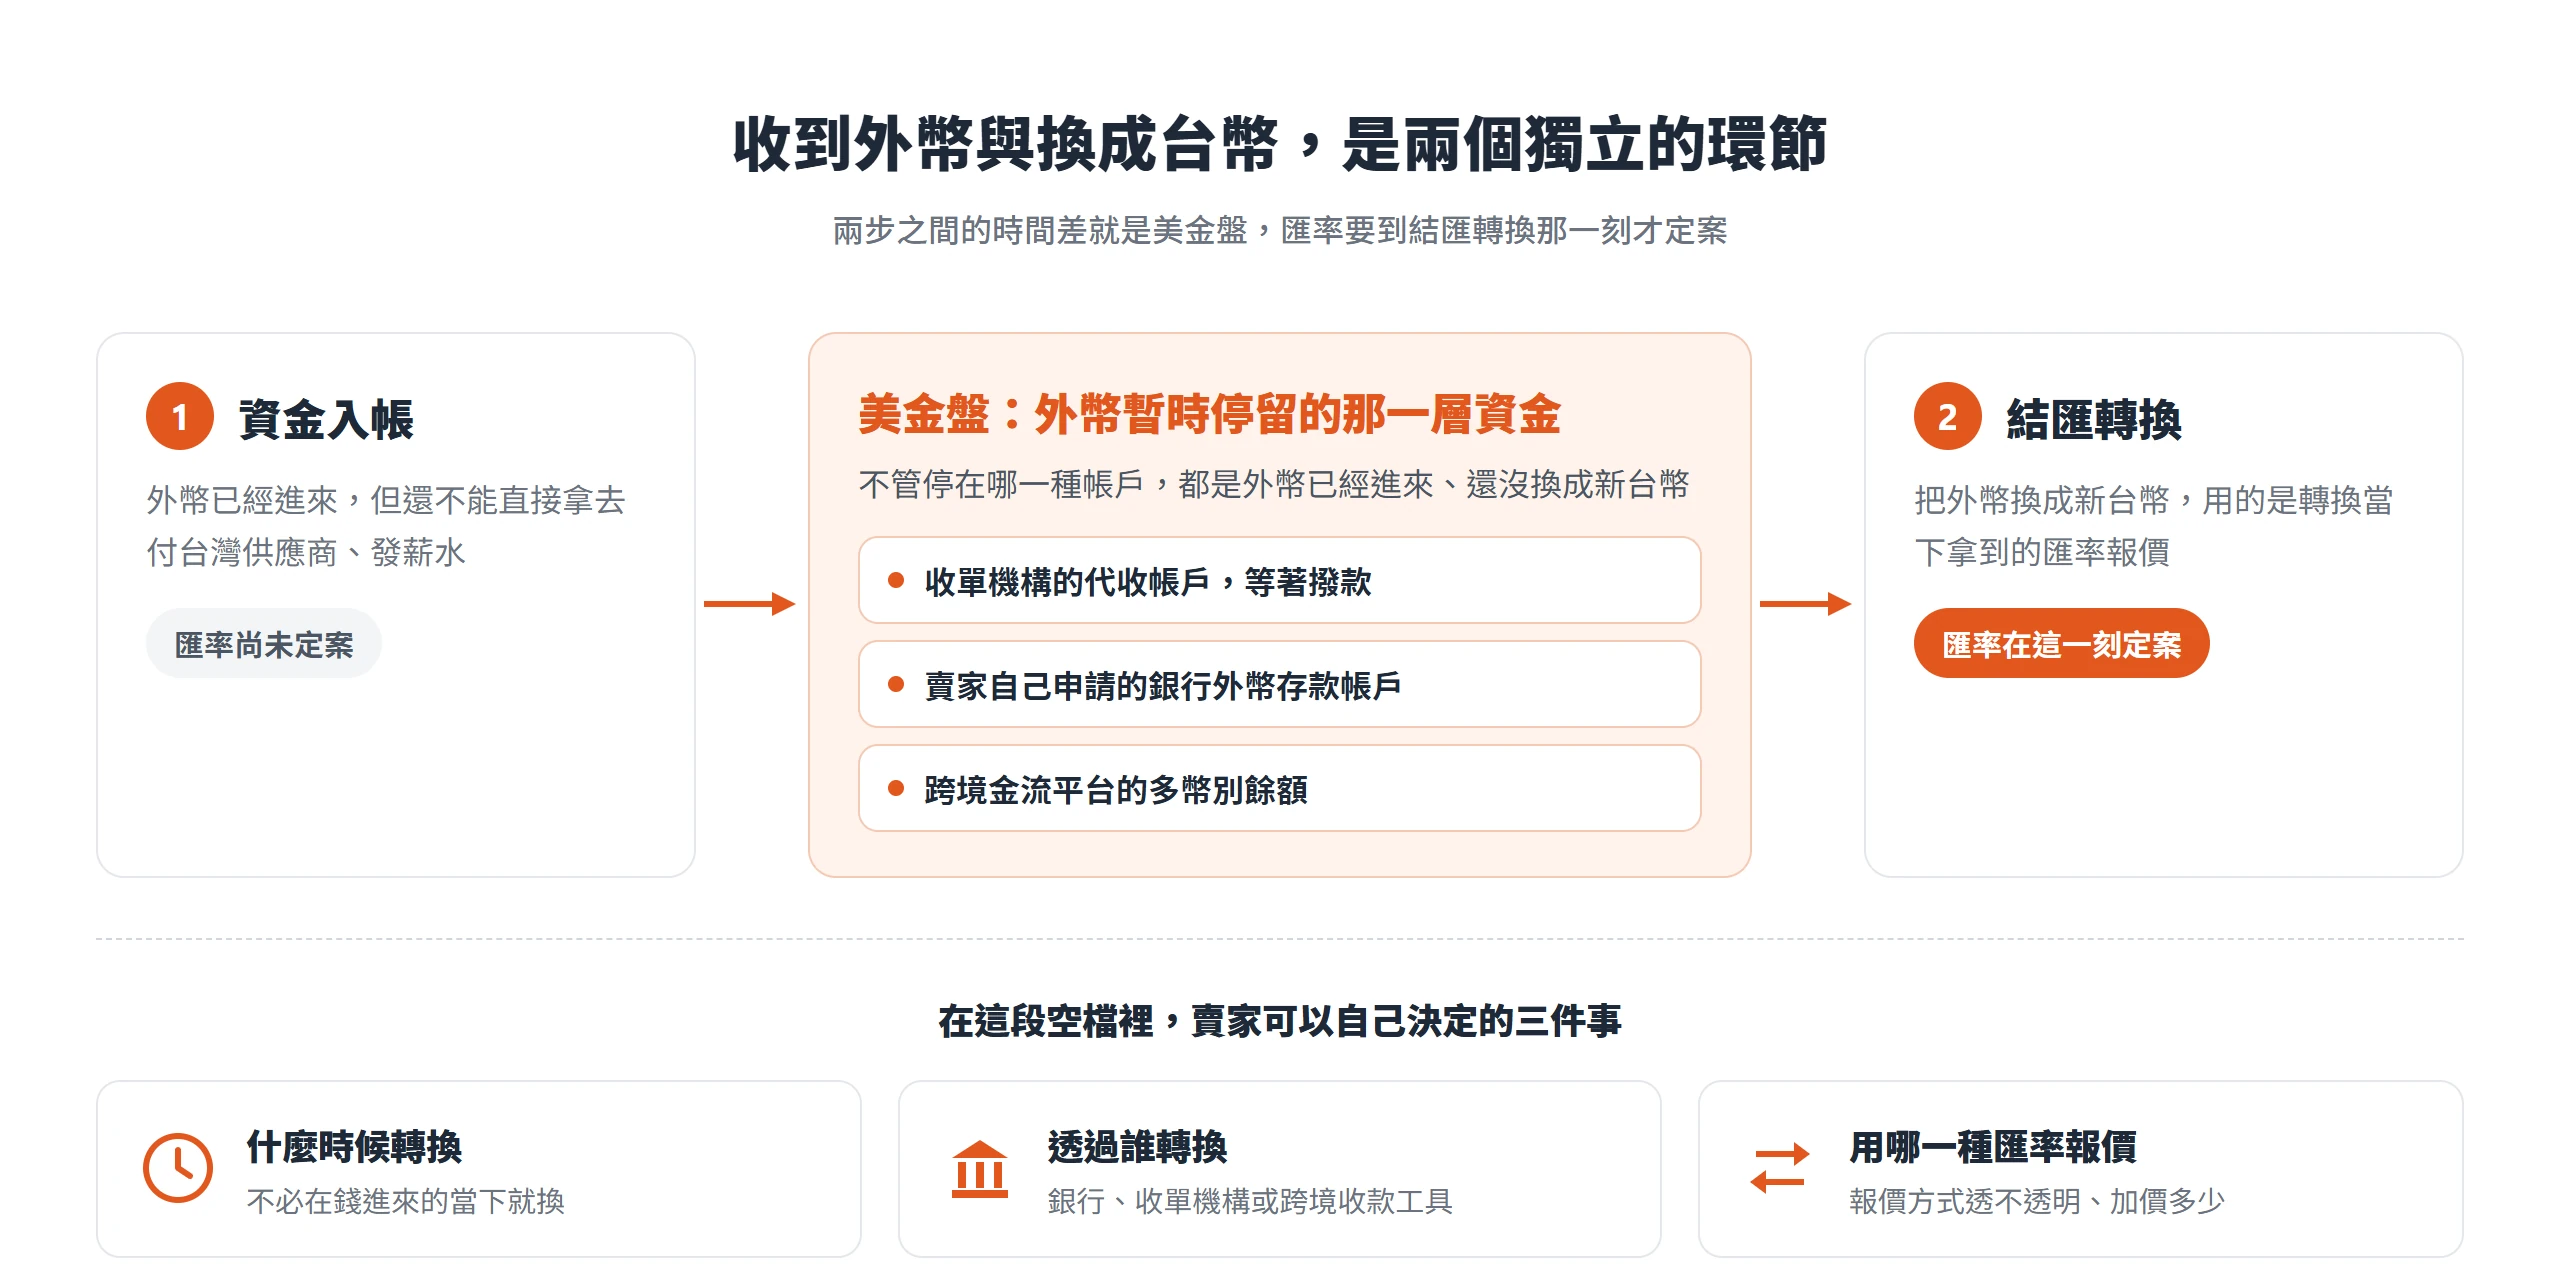
不過,把這兩個步驟拆開來看,能省下的成本主要來自兩種操作,一種是挑對匯率相對有利的時機再轉換,另一種是找到匯率報價方式更透明、加價幅度較低的管道。這兩種操作各自對應到不同的管道與機制,操作起來也不衝突,同一個賣家甚至可能同時用得上,美金盤金流實際會經過的管道,主要有三種。
跨境賣家收美金的三種主要管道
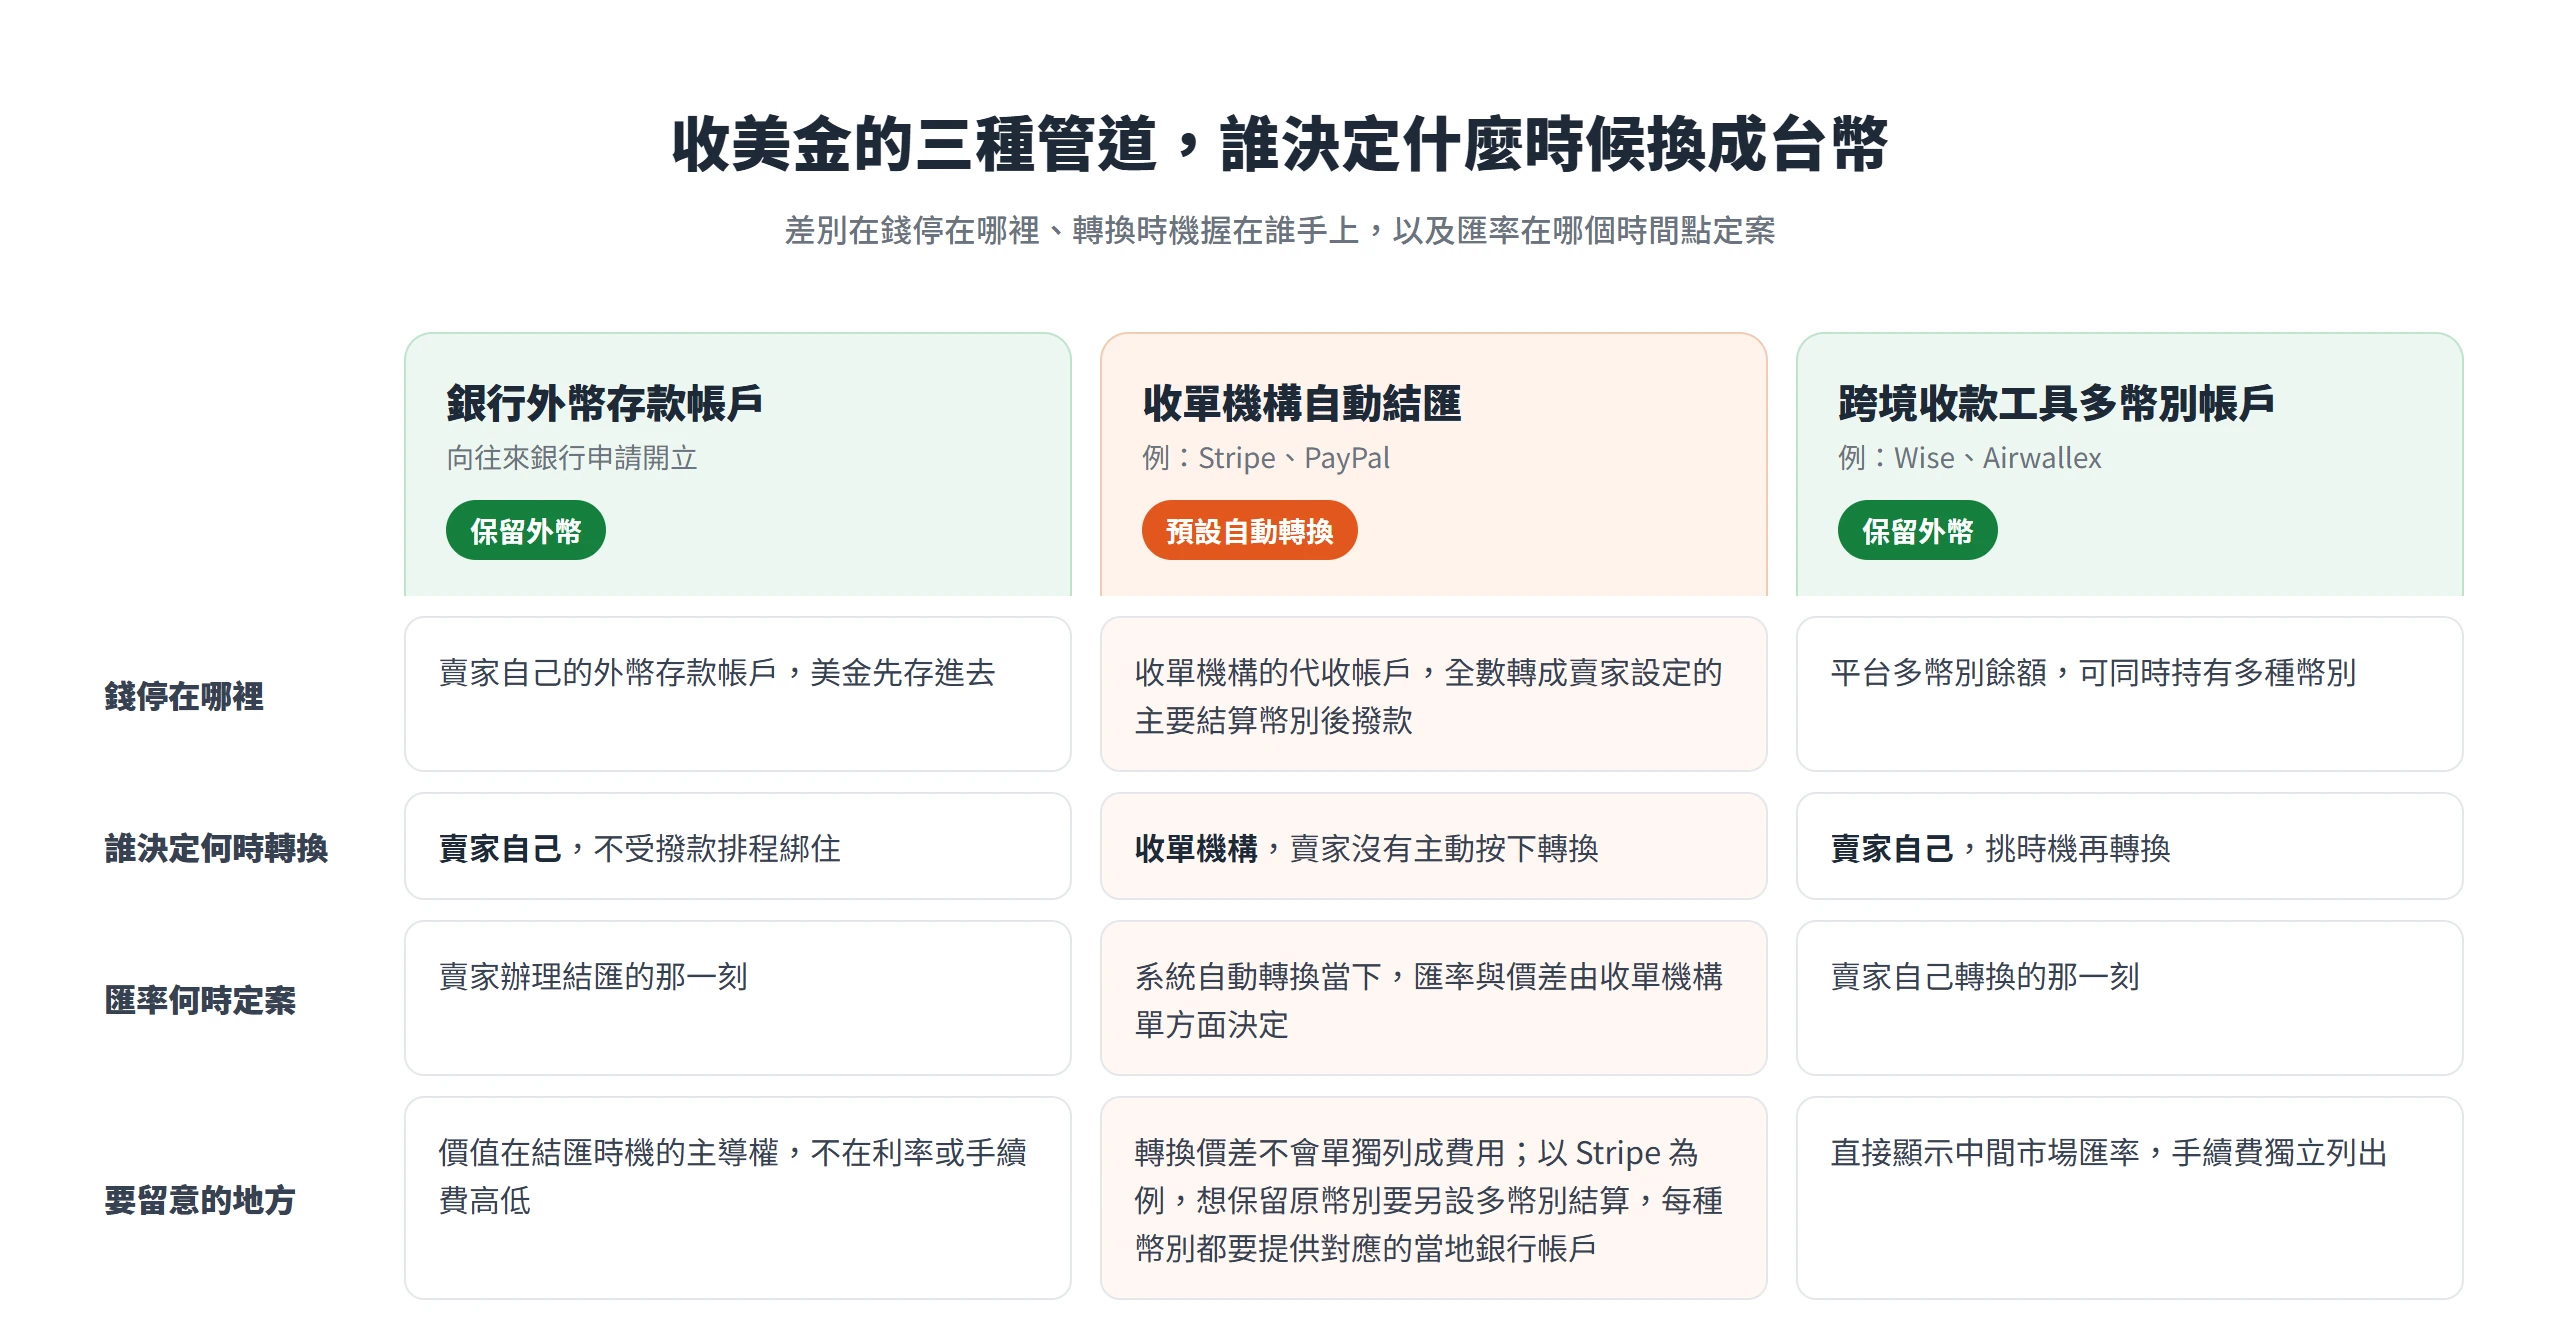
這三種管道各自代表不同的資金停留位置,也決定了誰能主導轉換的時機:銀行外幣存款帳戶、收單機構的自動結匯,以及跨境收款工具的多幣別帳戶。三者並不互斥,同一個賣家很可能同時透過信用卡收單機構收款,又另外開了一個外幣存款帳戶存放暫時用不到的美金,甚至還加開一個跨境金流平台的帳戶處理特定市場的訂單。
銀行外幣存款帳戶的持有邏輯
銀行外幣存款帳戶的運作方式很直觀,賣家直接向往來銀行申請開立外幣存款帳戶,收到美金貨款先存進去,不必立刻結匯成台幣。要不要轉換、什麼時候轉換,由賣家自己決定,不受銀行或收單方的撥款排程綁住。這條路徑的關鍵價值,不在利率或手續費高低,而在結匯時機的主導權留在自己手上,賣家可以等匯率相對有利的時候再動作,不必被動接受別人訂好的時點與價格。
根據中央銀行官方問答,外匯管理原則上把未涉及新台幣兌換之外幣資金進出列為完全自由的一類,賣家把美金留在外幣存款帳戶裡、暫時不結匯,本身不會啟動額外的申報門檻,申報義務要等到真的把外幣換成新台幣的那一刻才會出現。這也是為什麼銀行外幣存款帳戶常被賣家當成暫時停泊資金的選項,先把錢放著,等真正要用、或匯率條件比較理想時,再一次辦理結匯。
收單機構自動結匯的價差不透明
如果賣家使用的是 Stripe、PayPal 這類收單機構處理刷卡金流,預設情況下,系統會自動把收到的外幣全數轉換成賣家設定的主要結算幣別,通常是帳戶註冊所在地的貨幣。這個過程賣家並沒有主動按下「現在要轉換」的按鈕,轉換當下用的匯率與價差,也是由收單機構單方面決定,主導權落在對方手上,跟前一種銀行外幣存款帳戶完全相反。
Stripe 官方文件說明,這套自動轉換是預設行為,如果賣家想保留原始幣別的餘額、自己選擇何時轉換,必須另外設定多幣別結算功能(目前只開放美國、歐盟、英國、香港、新加坡等地區的帳戶),讓收到的多種幣別各自累積成餘額,用來支付供應商、處理退款,藉此避免不必要的外匯轉換成本,不過每一種想保留的幣別,都要另外提供一個對應的當地銀行帳戶才能撥款。PayPal 官方的匯率說明也載明,其貨幣轉換匯率是在批發市場匯率之上,另外加計一層轉換價差,這層價差會直接反映在賣家實際收到的金額上,而且不會單獨列成一筆清楚的費用,賣家往往要自己比對才看得出差多少。
跨境收款工具的多幣別帳戶定位
跨境收款工具指的是像 Wise、Airwallex 這類專門處理跨境收付款的國際金融科技平台,均非台灣業者,它們提供的多幣別餘額帳戶,介於銀行外幣存款與收單機構之間,既能像銀行外幣帳戶一樣先持有美元餘額、自己挑時機轉換,匯率報價方式也比傳統銀行更透明。
Wise 官方文件指出,其提供的中間市場匯率,也就是外匯市場買價與賣價的中點、銀行同業之間互相交易時用的基準匯率,會直接顯示給用戶,不會像多數銀行那樣把加價藏進匯率數字裡,而是把手續費獨立、透明地列出來。同時,用戶可以持有多種幣別的餘額,不必每一筆都強制轉換,藉此減少不必要的轉換次數與成本。
匯率成本不只是牌告匯率,中間還藏著一層價差
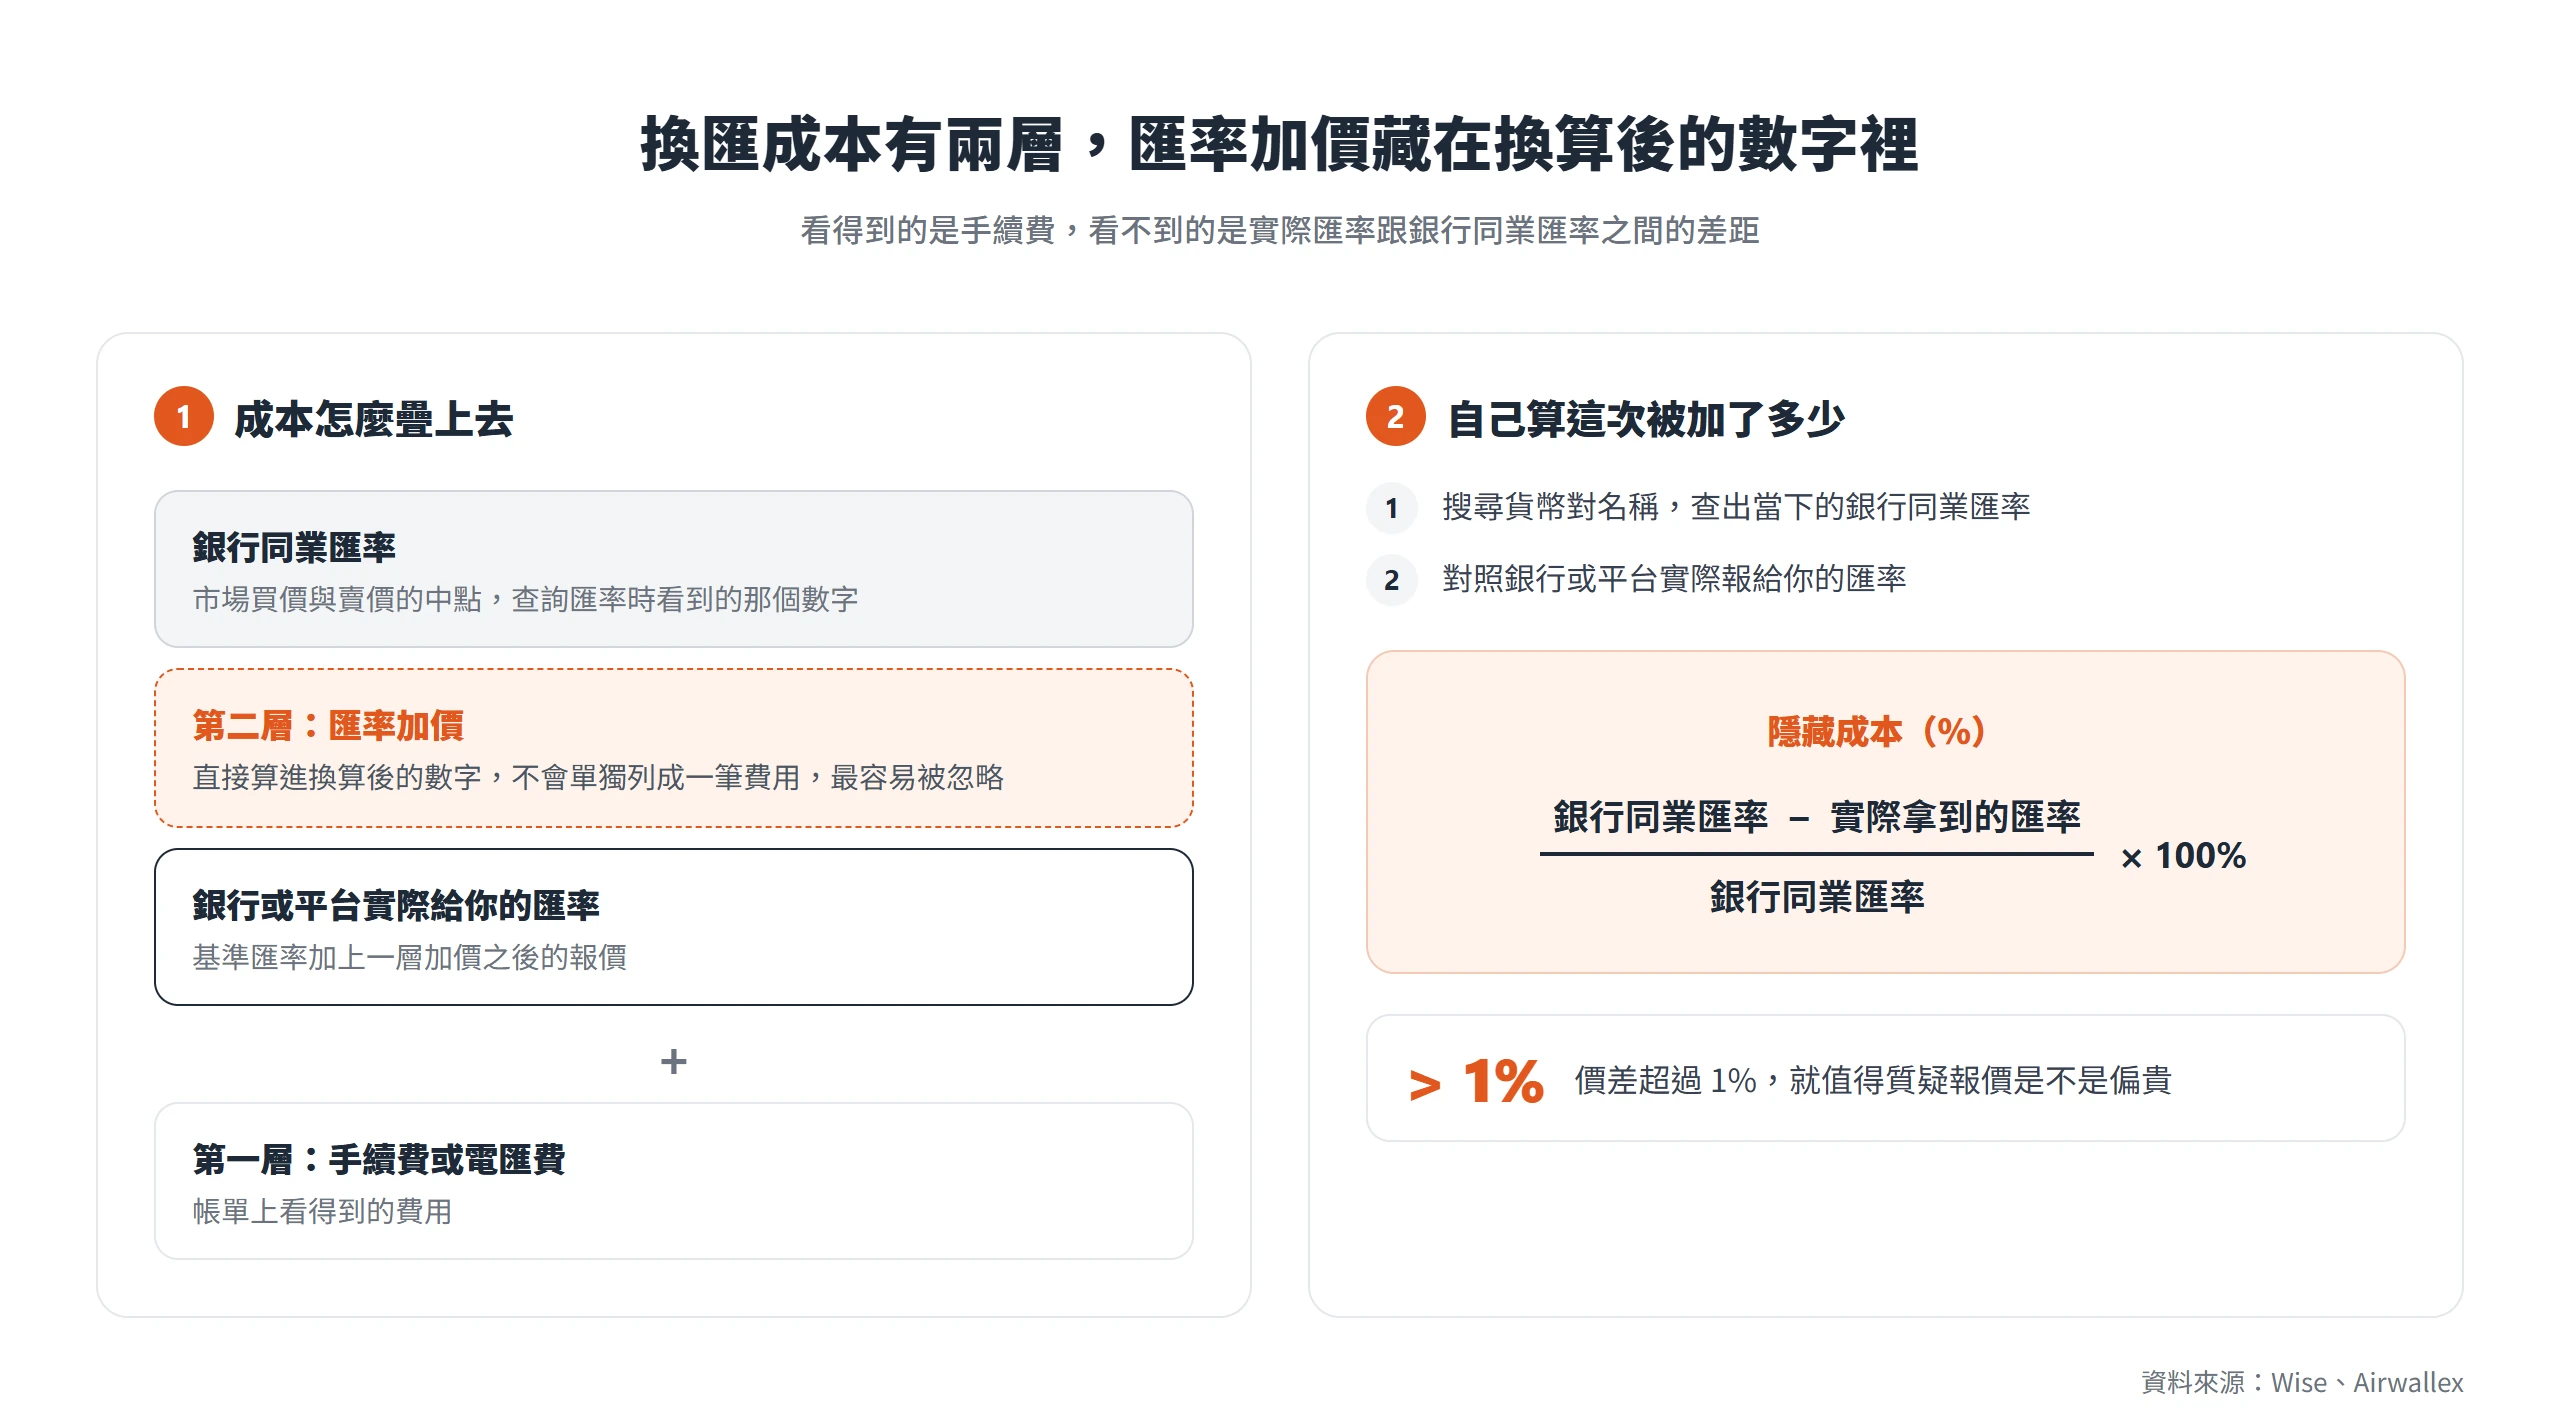
無論走哪一種管道,換匯的實際成本都是由兩層疊加而成,一層是看得到的手續費或電匯費,另一層是匯率加價,也就是銀行或平台實際給你的匯率,跟真正的市場基準匯率之間存在的差距。前面三種管道在透明度上表現不同,差別多半出在第二層加價,這層加價通常不會被單獨列成一筆費用,而是直接算進換算後的數字裡,也是最容易被賣家忽略、長期下來最會侵蝕利潤的部分。
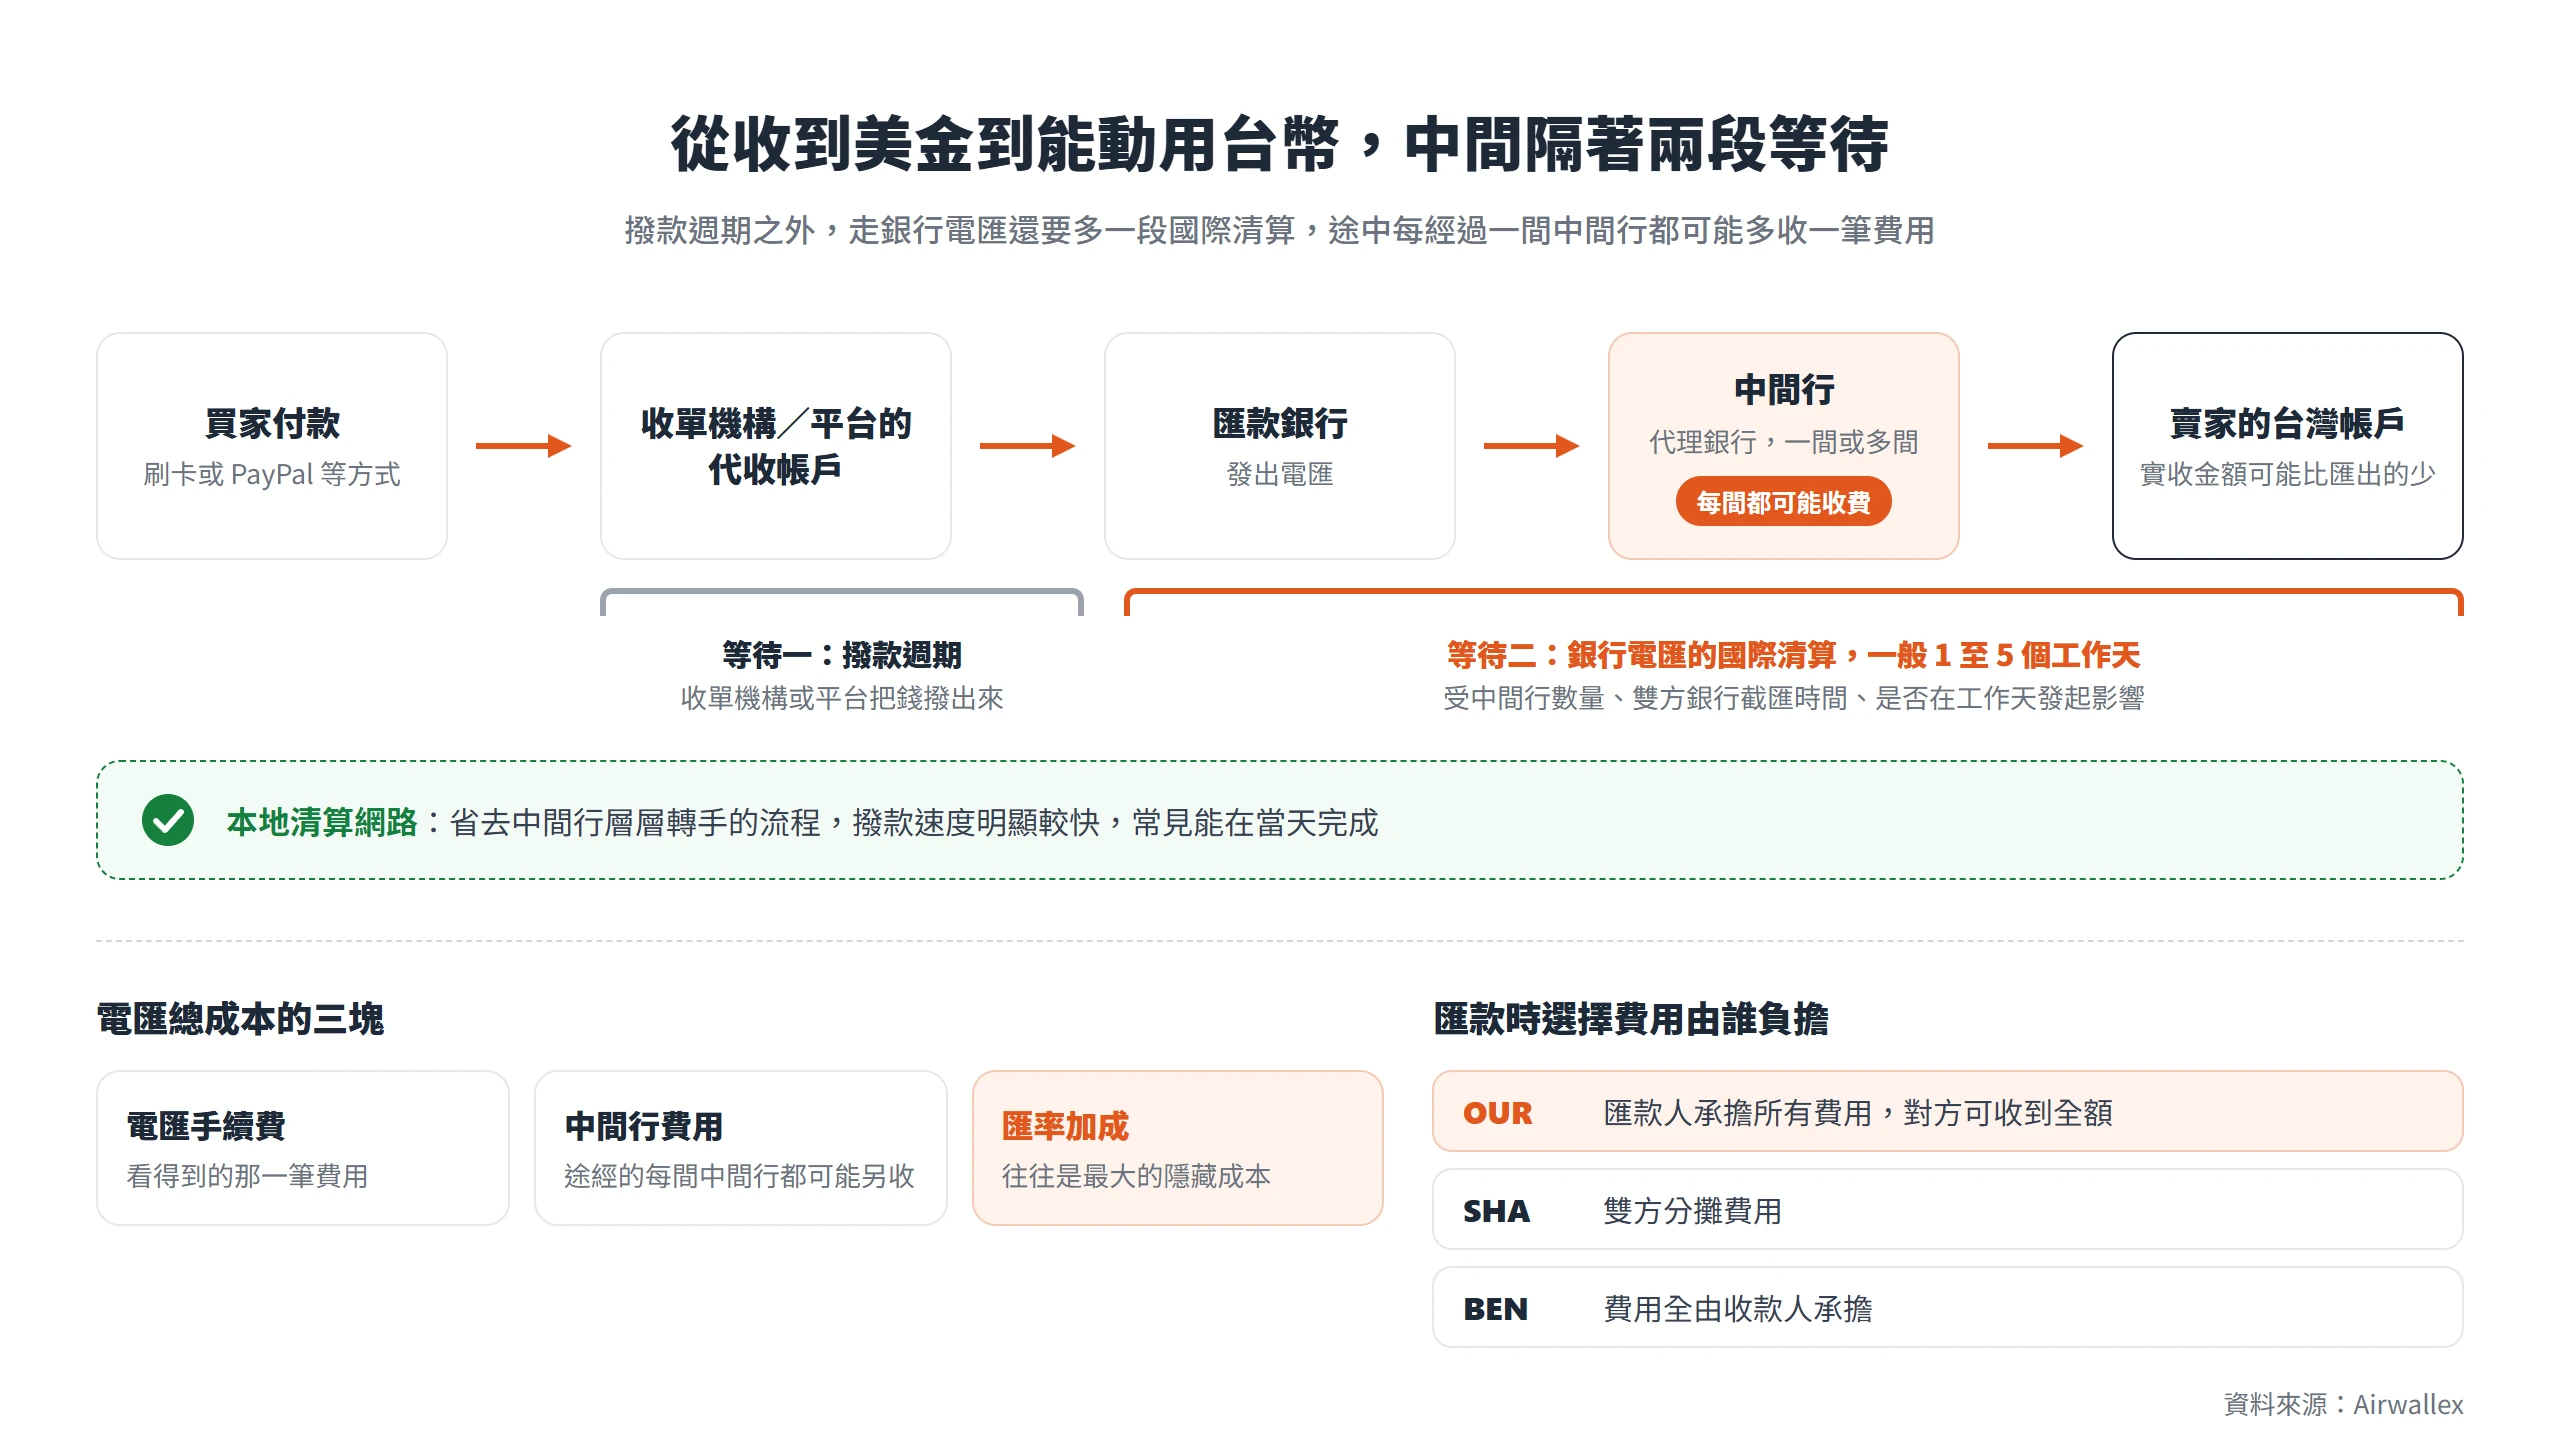
Wise 官方文章拆解過這個機制,銀行與支付平台通常以銀行同業匯率為基準,也就是市場買賣價的中點、查詢匯率時看到的那個數字,再加上一層加價之後才給客戶。這層加價不會以獨立費用的形式出現在帳單上,只是銀行付出的成本價跟客戶拿到的價格之間的差額,官方並指出這層加價幅度可能相當可觀,值得賣家自行核對是不是划算。Airwallex 官方文章拆解跨境電匯的費用時,除了電匯手續費與中間行費用,也指出匯率加成可能才是跨境電匯裡最大的一筆隱藏成本。
銀行同業匯率與你實際拿到的價差
有一個方法可以自己檢查,一次換匯被加了多少價差。先查詢該貨幣對的銀行同業匯率,這個數字可以直接搜尋貨幣對名稱在多數匯率查詢工具上找到,再對照銀行或平台實際報給你的匯率,兩者之間的落差,就是這次換匯實際付出的隱藏成本。
計算方式是用(銀行同業匯率減實際拿到的匯率)除以銀行同業匯率,再乘以 100%,得出來的百分比就是這次換匯的隱藏成本。Wise 官方文章建議,這個價差如果超過 1%,就值得質疑對方報的匯率是不是偏貴。
自己決定結匯時機,能省下這層價差成本
前面提到銀行外幣存款帳戶跟跨境收款工具的多幣別餘額,都能讓賣家先持有外幣、不急著結匯,這個能力真正的價值,不在於能不能預測匯率漲跌,而在於能不能避開被迫在收到錢的當下、用對方那一刻報的價格立即轉換這件事。
Wise 官方說明指出,持有多幣別餘額可以減少不必要的轉換次數;Stripe 官方文件也提到,啟用多幣別結算功能,就是為了讓商家能累積餘額、視需要付款給供應商、處理退款,藉此避免不必要的外匯轉換成本。兩份官方說明指向同一個操作邏輯,也就是不是每一筆錢都得立刻轉換,保留彈性本身就是拿回議價與擇時空間的做法。
結匯申報義務與年度額度因身份別而異
結匯這個動作,在台灣要遵守的行政規定其實不複雜,結匯本身很自由,只有超過一定金額或年度累積額度,才會碰到申報或核准的門檻。根據中央銀行官方問答,涉及新台幣兌換的外匯收支,只要每筆結匯金額達到等值新台幣 50 萬元以上,就要依規定辦理申報,這是登記性質,不是禁止;同一份問答也載明,商品與服務的資金進出完全自由,跨境賣家收到的貨款屬於這一類。真正會讓人多跑一道核准手續的,是貨款以外、要計入年度累積額度的其他結匯超過一定金額的情況,把兩者分清楚,才不會誤以為生意做大之後貨款會被額度卡住。
公司行號與個人的年度結匯額度不同
依中央銀行官方問答,公司行號每年累積結匯金額的上限是 1 億美元,個人(團體)是 1 千萬美元,非居住民則是每筆 10 萬美元,額度內可以直接向外匯指定銀行辦理,超過才需要多一道向央行申請核准的程序。不過中央銀行 2024 年 10 月調高額度時的新聞稿也說明,貨款、服務收支不計入這個額度,跨境電商的出口貨款結匯本身沒有金額限制,這個額度管的是貨款以外的其他資金兌換。
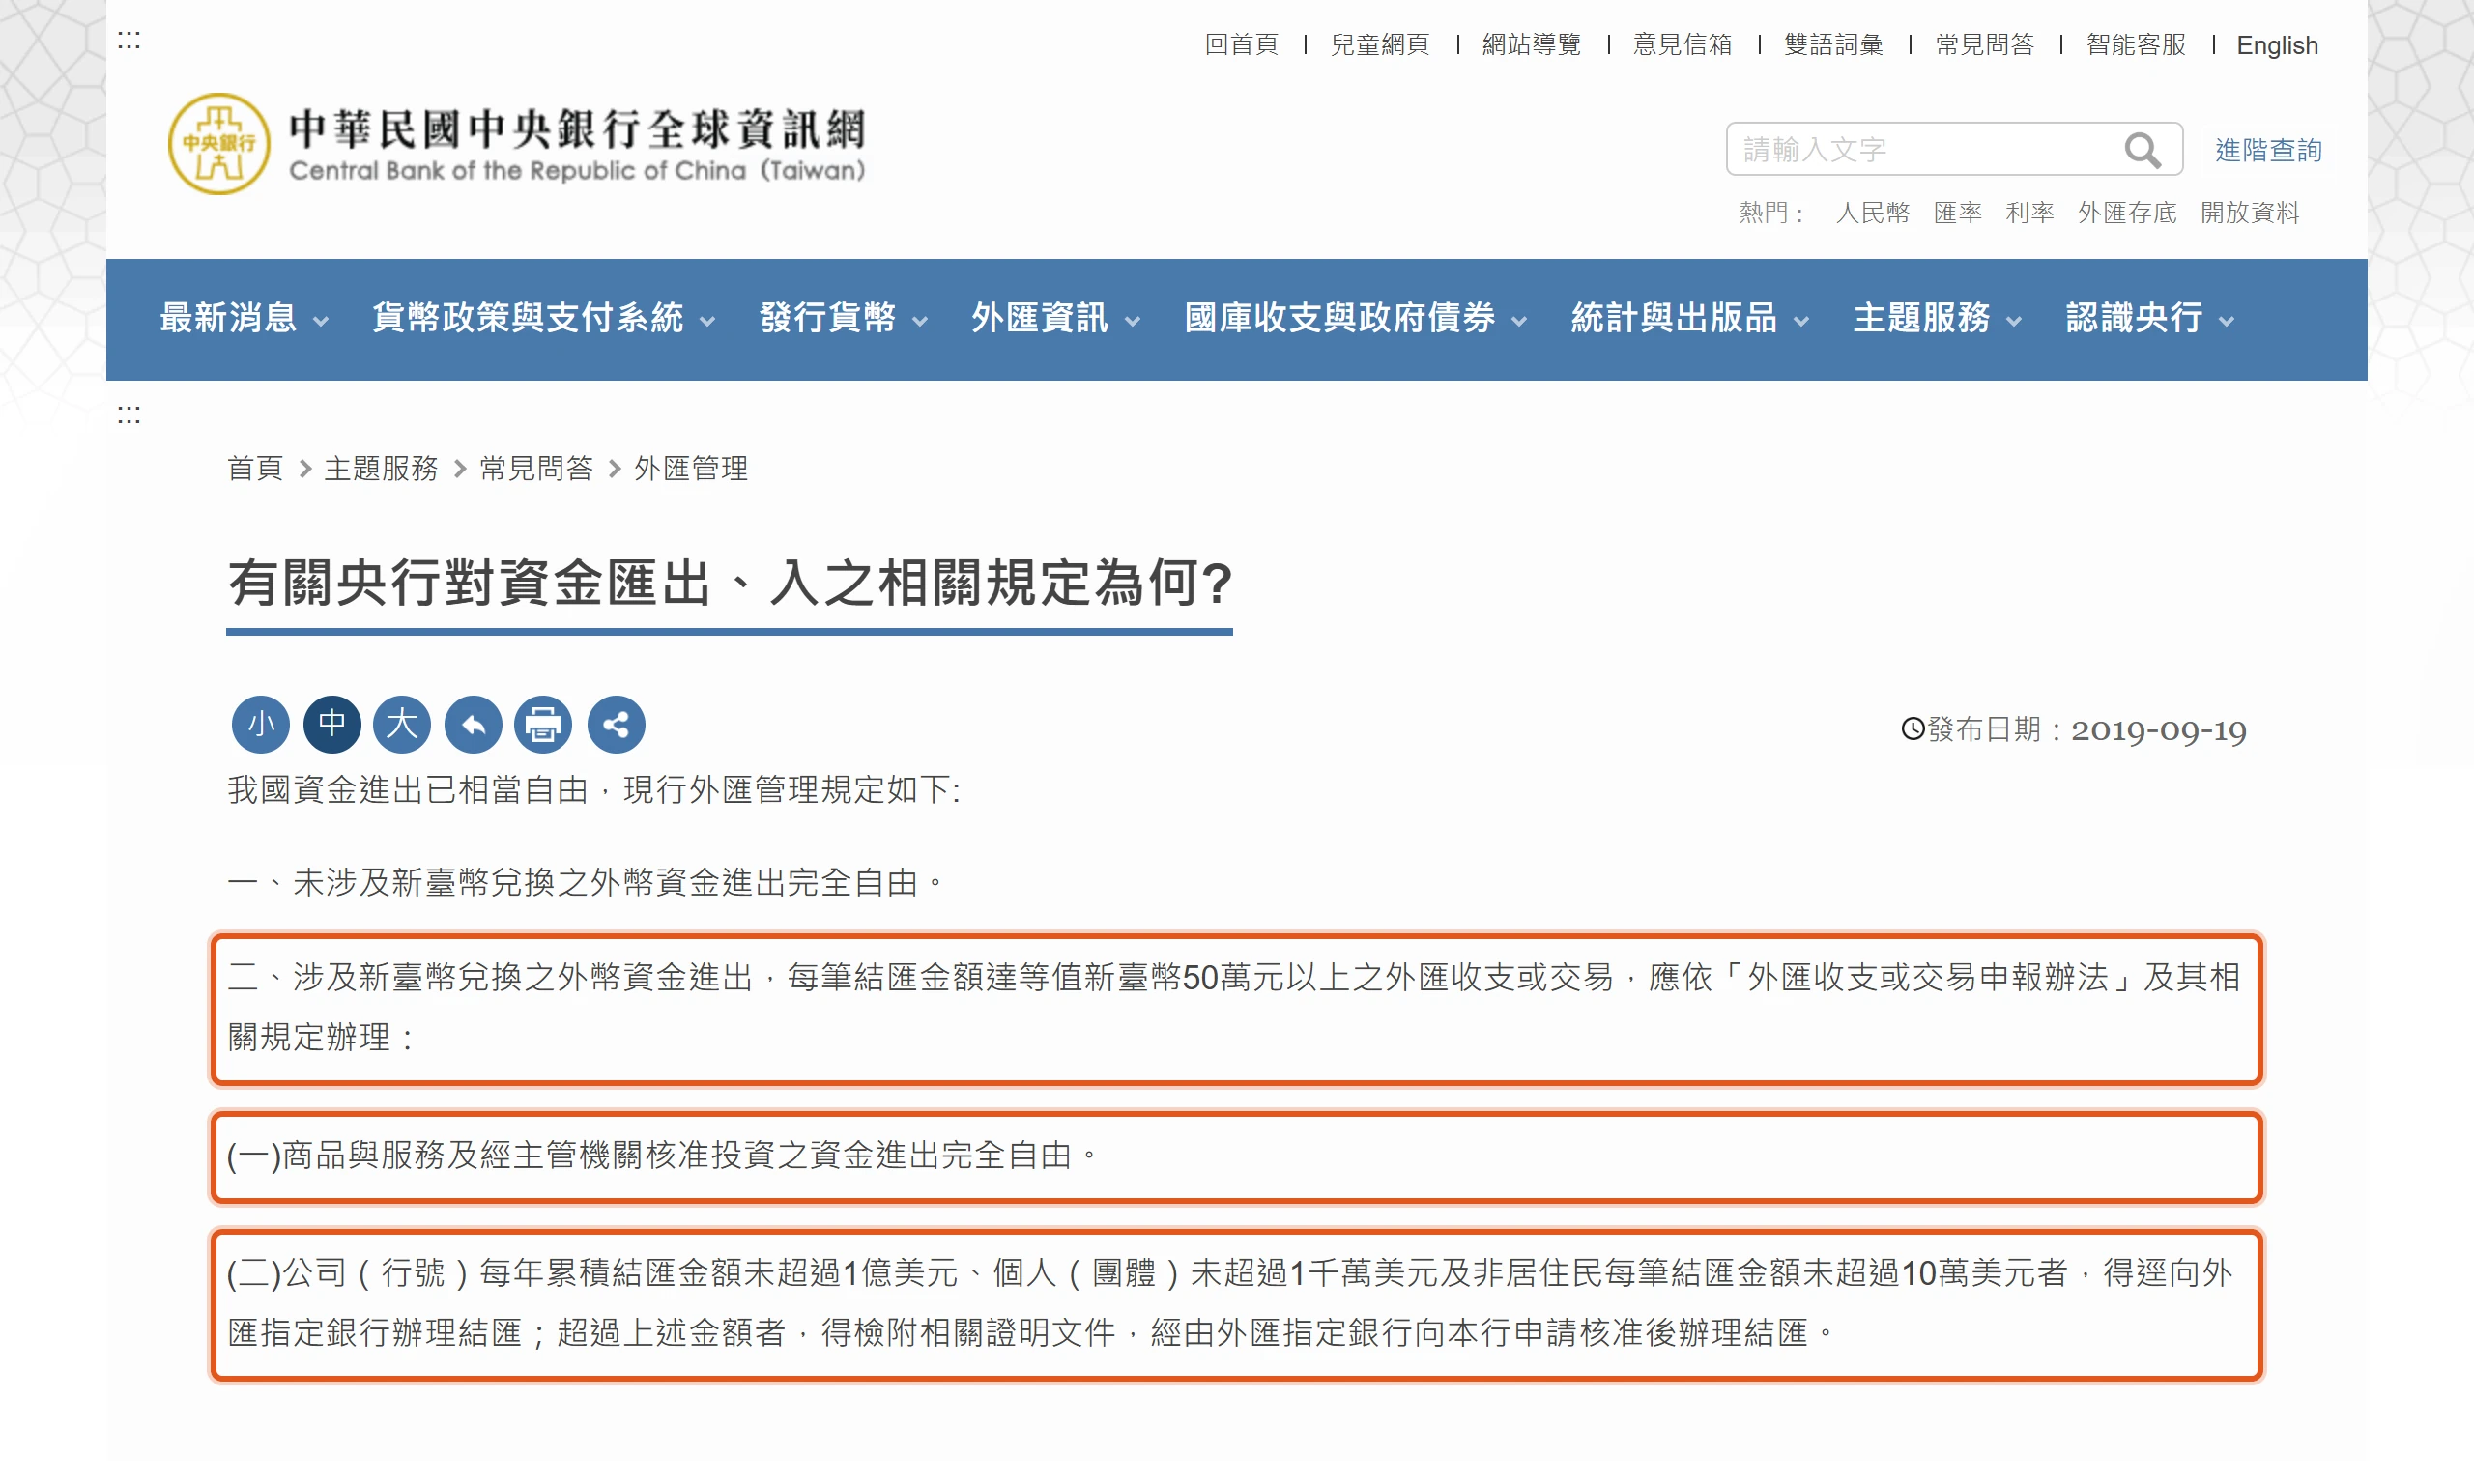
既然貨款結匯不佔用年度額度,跨境賣家就不必為了怕觸頂而刻意分批延後結匯,那樣做反而可能徒增匯率波動的風險。
出口貨款結匯可逕行填寫申報書辦理
跨境電商賣家收到的貨款,性質上多半屬於出口貨品或服務收入。根據中央銀行訂定的《外匯收支或交易申報辦法》第 4 條,公司、行號、團體或個人出口貨品、或對非居住民提供服務收入的匯款要結匯成新台幣時,申報義務人只要填妥申報書,就可以直接向外匯指定銀行辦理結匯,不需要事先取得央行核准,而且這類結匯金額不計入當年累積結匯金額,行政流程相對單純。
這代表大多數跨境電商賣家日常收到的貨款要結匯,並不需要額外準備合約或訂單證明才能辦理,也不必事先跟銀行預約核准;同一辦法第 5 條只有在單筆金額較大時才要求檢附合約或相關證明文件,門檻是公司行號每筆達 100 萬美元、個人每筆達 50 萬美元,流程本身不會因為款項來自海外就變得複雜。
超過年度累積限額,才需要央行核准這一關
貨款以外、會計入年度額度的結匯,萬一累積金額超過前面提到的額度,不代表不能繼續結匯,而是要多補一道手續,申報義務人須檢附相關證明文件,經外匯指定銀行向央行申請核准後,才能完成結匯。
這道核准程序不是跨境賣家常態會遇到的門檻,日常的出口貨款結匯本來就不計入公司 1 億美元或個人 1 千萬美元的額度;會碰到它的,多半是貨款以外、金額又特別大的資金兌換。真的遇到時,提前預留這道行政審查所需的時間,能避免資金因為等待核准而延遲入帳,打亂原本的周轉規劃。
從收到美金到能動用台幣,中間隔著兩段等待
從買家付款的那一刻,到賣家真的能動用換成台幣的這筆錢,中間通常隔著兩段等待,一段是收單機構或平台自己的撥款週期,把錢從代收帳戶撥到賣家的銀行帳戶或餘額帳戶;另一段,如果走銀行電匯管道,還要多一段國際清算的等待時間。這兩段等待有時會疊加發生,不同管道之間的時間落差可能相差好幾個工作天,值得納入現金週轉規劃。
收單機構的撥款週期,通常比國內購物金流慢
透過信用卡、PayPal 這類收單機構收到的外幣款項,實際撥入商家帳戶需要多久,會受清算路徑影響。跨境、跨行的清算過程比純國內收款多轉幾手,撥款速度自然比國內購物金流慢一截。
Airwallex 官方文章指出,銀行電匯的到帳時間一般落在 1 至 5 個工作天,實際天數受中間行數量、SWIFT 訊息傳遞、時區差異與銀行的截匯時間等因素影響;作為對照,採用本地清算網路的服務可以省去中間行層層轉手的流程,撥款速度明顯較快,常見能在當天完成,說明是否透過傳統跨境清算路徑,是撥款速度快慢的關鍵變數。
銀行電匯多一道國際清算,天數更難預期
銀行電匯之所以天數不容易預估,原因在於電匯不是兩家銀行直接對接,中間可能經過一家或多家中間行,也就是代理銀行,轉一手,每經過一手就多一段處理時間。
Airwallex 官方文章說明,電匯途中如果需要經過中間行,每一間中間行都可能另外收取費用,這也是為什麼收款人實際收到的金額,有時會比匯款人匯出的金額還要少;文章並提醒,若希望對方收到全額,匯款時可以選擇由匯款人承擔所有費用的 OUR 選項,而不是雙方分攤的 SHA,或全由收款人承擔的 BEN。
美金要不要留著,看下一筆支出是不是美元計價
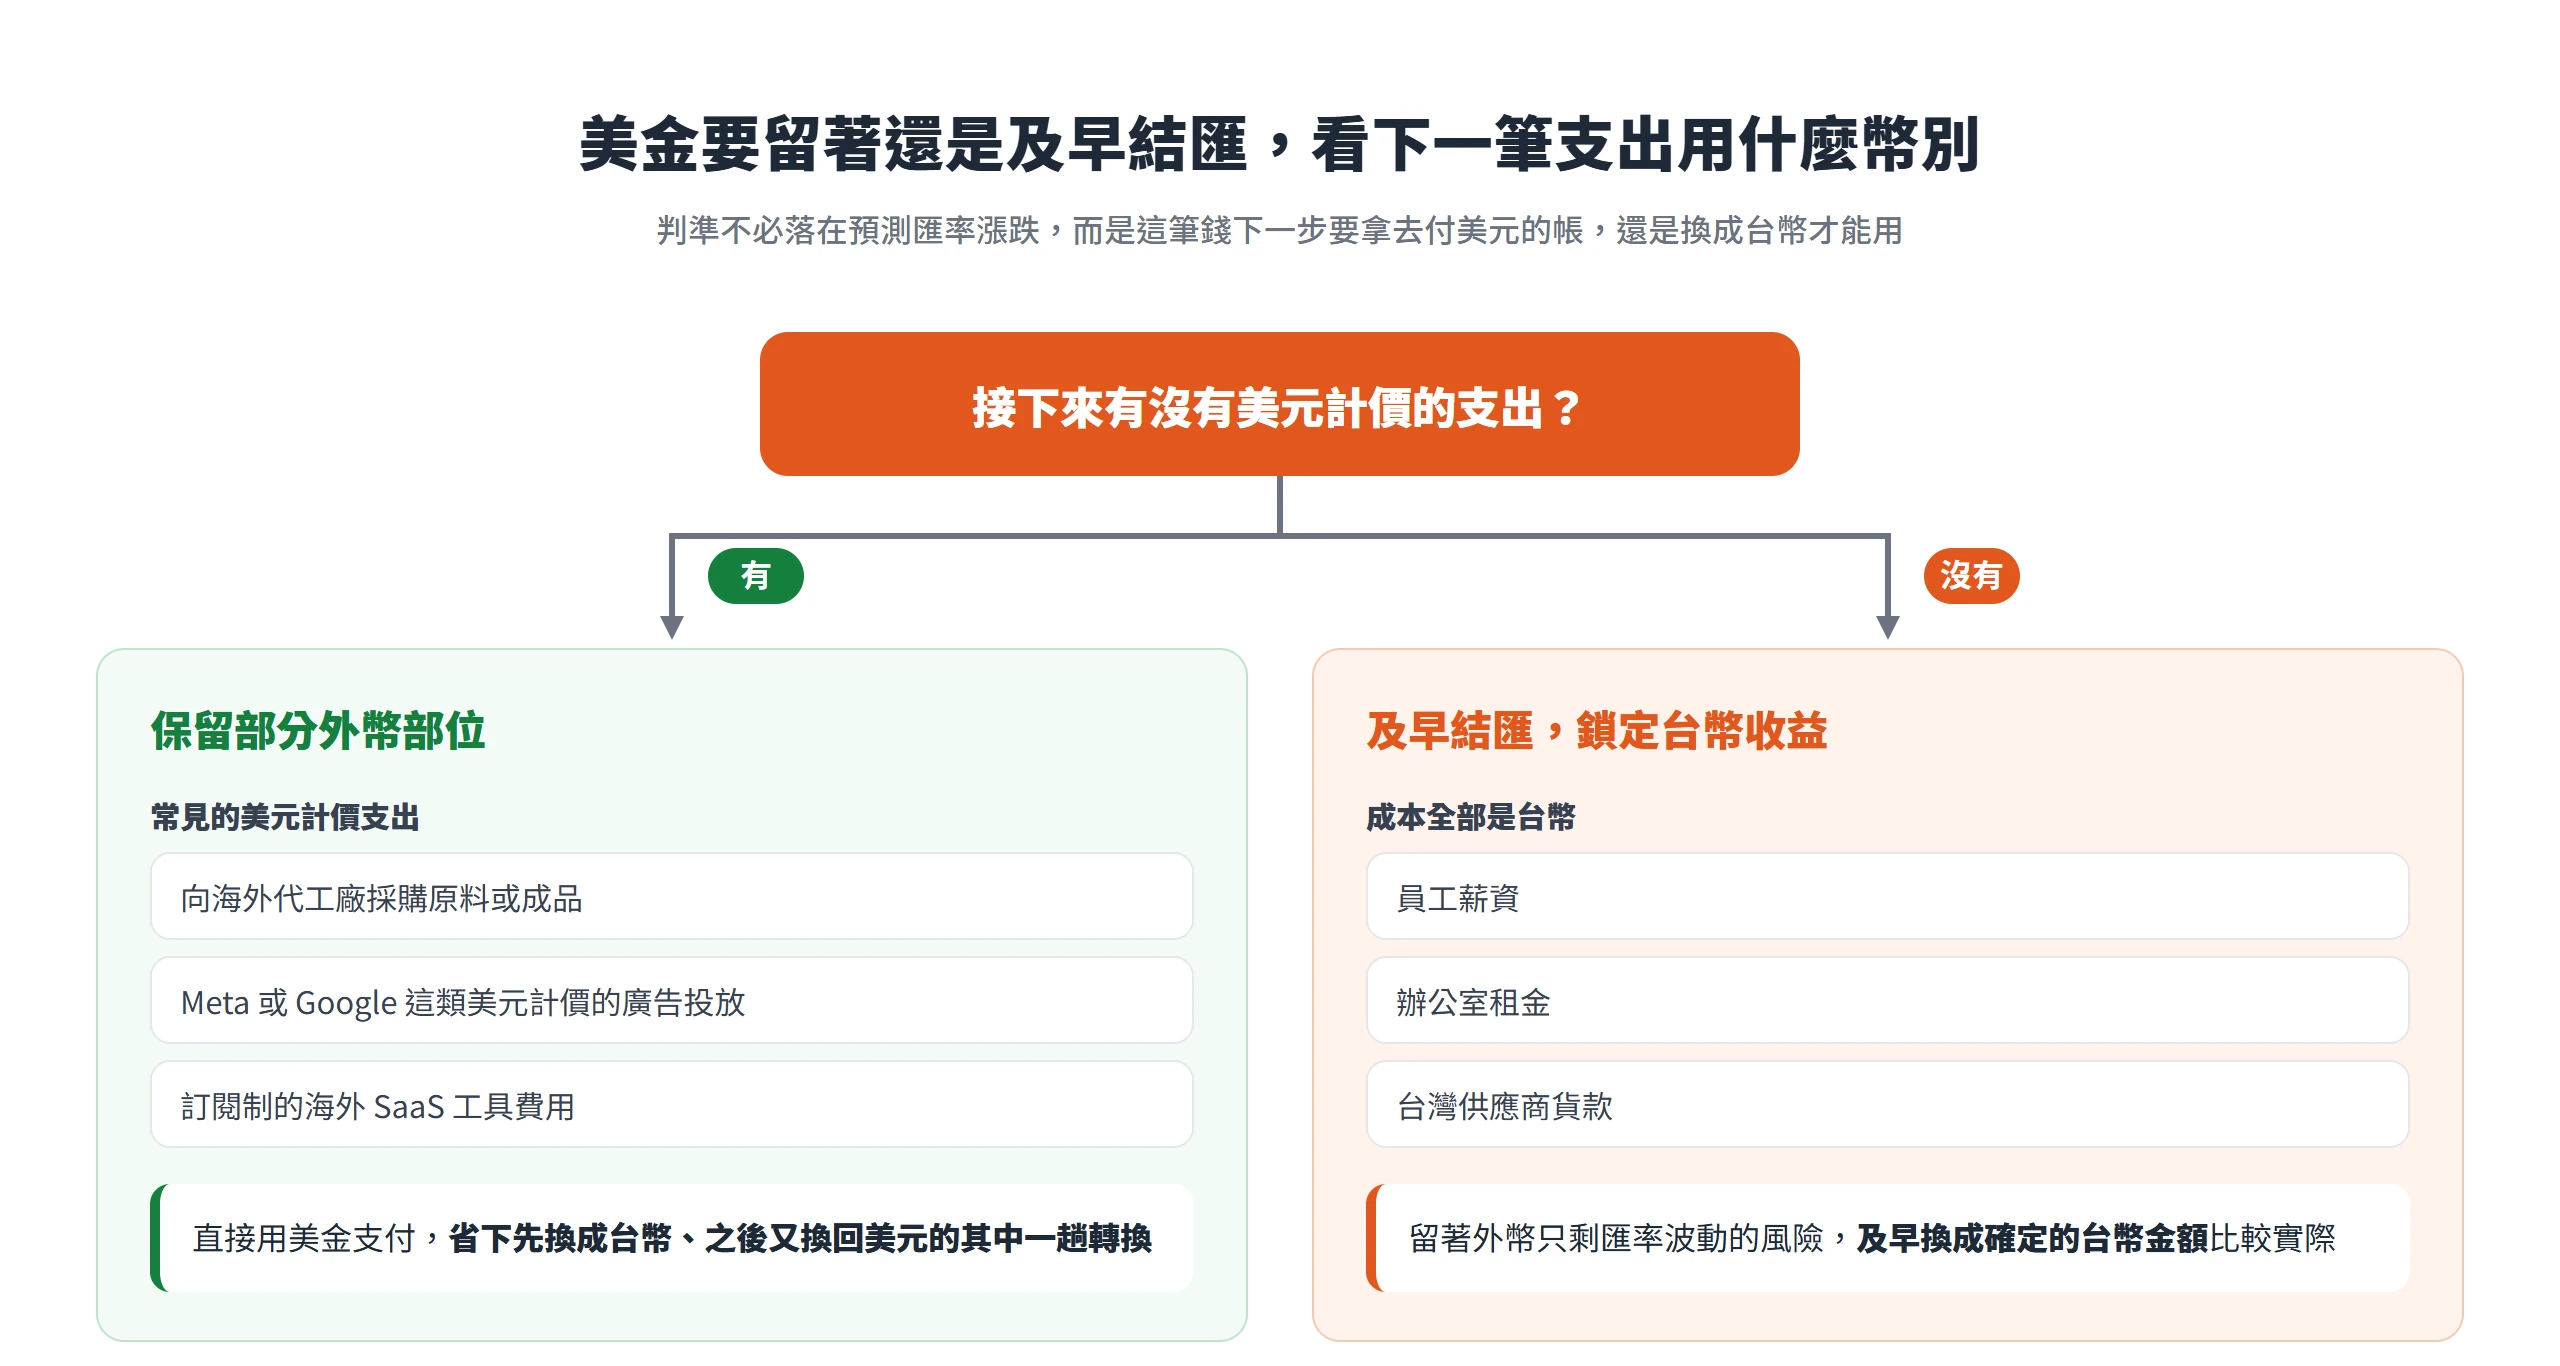
外幣要不要立刻結匯成台幣,是多數跨境賣家實際會犯難的問題,但判準其實不必落在預測匯率漲跌上。真正該問的是接下來有沒有用得到美元的支出,例如要用美元採購原物料、支付海外供應商貨款,或投放美元計價的廣告。有這類支出的賣家,保留一部分外幣餘額、不急著結匯,反而能省下先換成台幣、之後又要換回美元的雙重轉換成本。
相反地,如果賣家的成本結構全部是台幣,像是員工薪資、辦公室租金、國內供應商貨款,手上留著的外幣對他來說只有匯率波動的風險,沒有抵銷未來支出的好處,這種情況下及早結匯、把收益換成確定的台幣金額,會比等待更理想的匯率划算。
有進口或美元支出的賣家,適合保留部分外幣部位
跨境電商常見的美元計價支出不只一種,向海外代工廠採購原料或成品、幣別設定為美元的 Meta 或 Google 廣告投放帳戶、訂閱制的海外 SaaS 工具費用,都是實際會用到美元的地方。
如果每次收到貨款都立刻全數結匯成台幣,之後要付這些款項又得重新買回美元,等於同一筆錢來回付了兩次轉換成本。保留部分外幣餘額,直接用美金支付這些美元計價的支出,能省下其中一趟轉換,前面提到的多幣別帳戶或外幣存款帳戶,都適合拿來放這部分準備要花掉的外幣。
成本全部是台幣的賣家,宜及早結匯鎖定收益
如果賣家的成本結構完全在台灣境內,員工薪資、辦公室租金、台灣供應商貨款都是用新台幣支付,手上留著的外幣就沒有抵銷支出的作用,只剩下匯率波動的風險。
銀行同業匯率之所以全天都在波動,反映的是全球外匯市場即時的供需變化,不是可以預測的走勢,對這類賣家而言,拖著不結匯不會讓匯率變得比較有利,反而是在承擔一個自己其實不需要的風險。及早結匯、把已經賺到的收益換成確定的台幣金額,通常比賭一個更理想的匯率時機來得實際。
外幣要留著還是趕快換成台幣,答案從來不是猜匯率會漲還是會跌,而是看清楚自己手上這筆錢,下一步是要拿去付美元的帳,還是要換成台幣才能用。把美金盤金流拆開來看,賣家能介入的地方其實不少:選對持有外幣的管道、弄清楚匯率加價藏在哪裡、掌握申報跟撥款各自要多少時間,每一項都在幫忙把原本被動接受的成本,換成自己能決定的空間。這件事不需要一次做到完美,挑一個目前最容易掌握的環節先調整,時間久了,累積下來的差異自然會反映在帳上。