
蘋果在 2025 年 10 月是全球最有價值的品牌,品牌價值 4,709 億美元;三個月後,另一份報告把這個數字改寫成 6,076 億美元,蘋果依然是第一;半年後,第三份報告算出來的數字來到 1.4 兆美元——而且蘋果已經不是冠軍,寶座被 Google 拿走。
同一家公司、幾乎同一個時間點,三份頂尖的排行榜卻給出三個差距懸殊的答案,連「誰是第一名」都對不上。這不是誰算錯了數字,而是三家評估機構對「品牌值多少錢」這件事用了完全不同的算法。每年秋天到隔年夏天,Interbrand、Brand Finance、Kantar BrandZ 陸續公布各自的全球最具價值品牌排行榜,方法不同,結果自然天差地遠。這正是這份排行榜每年都讓人一頭霧水的原因。
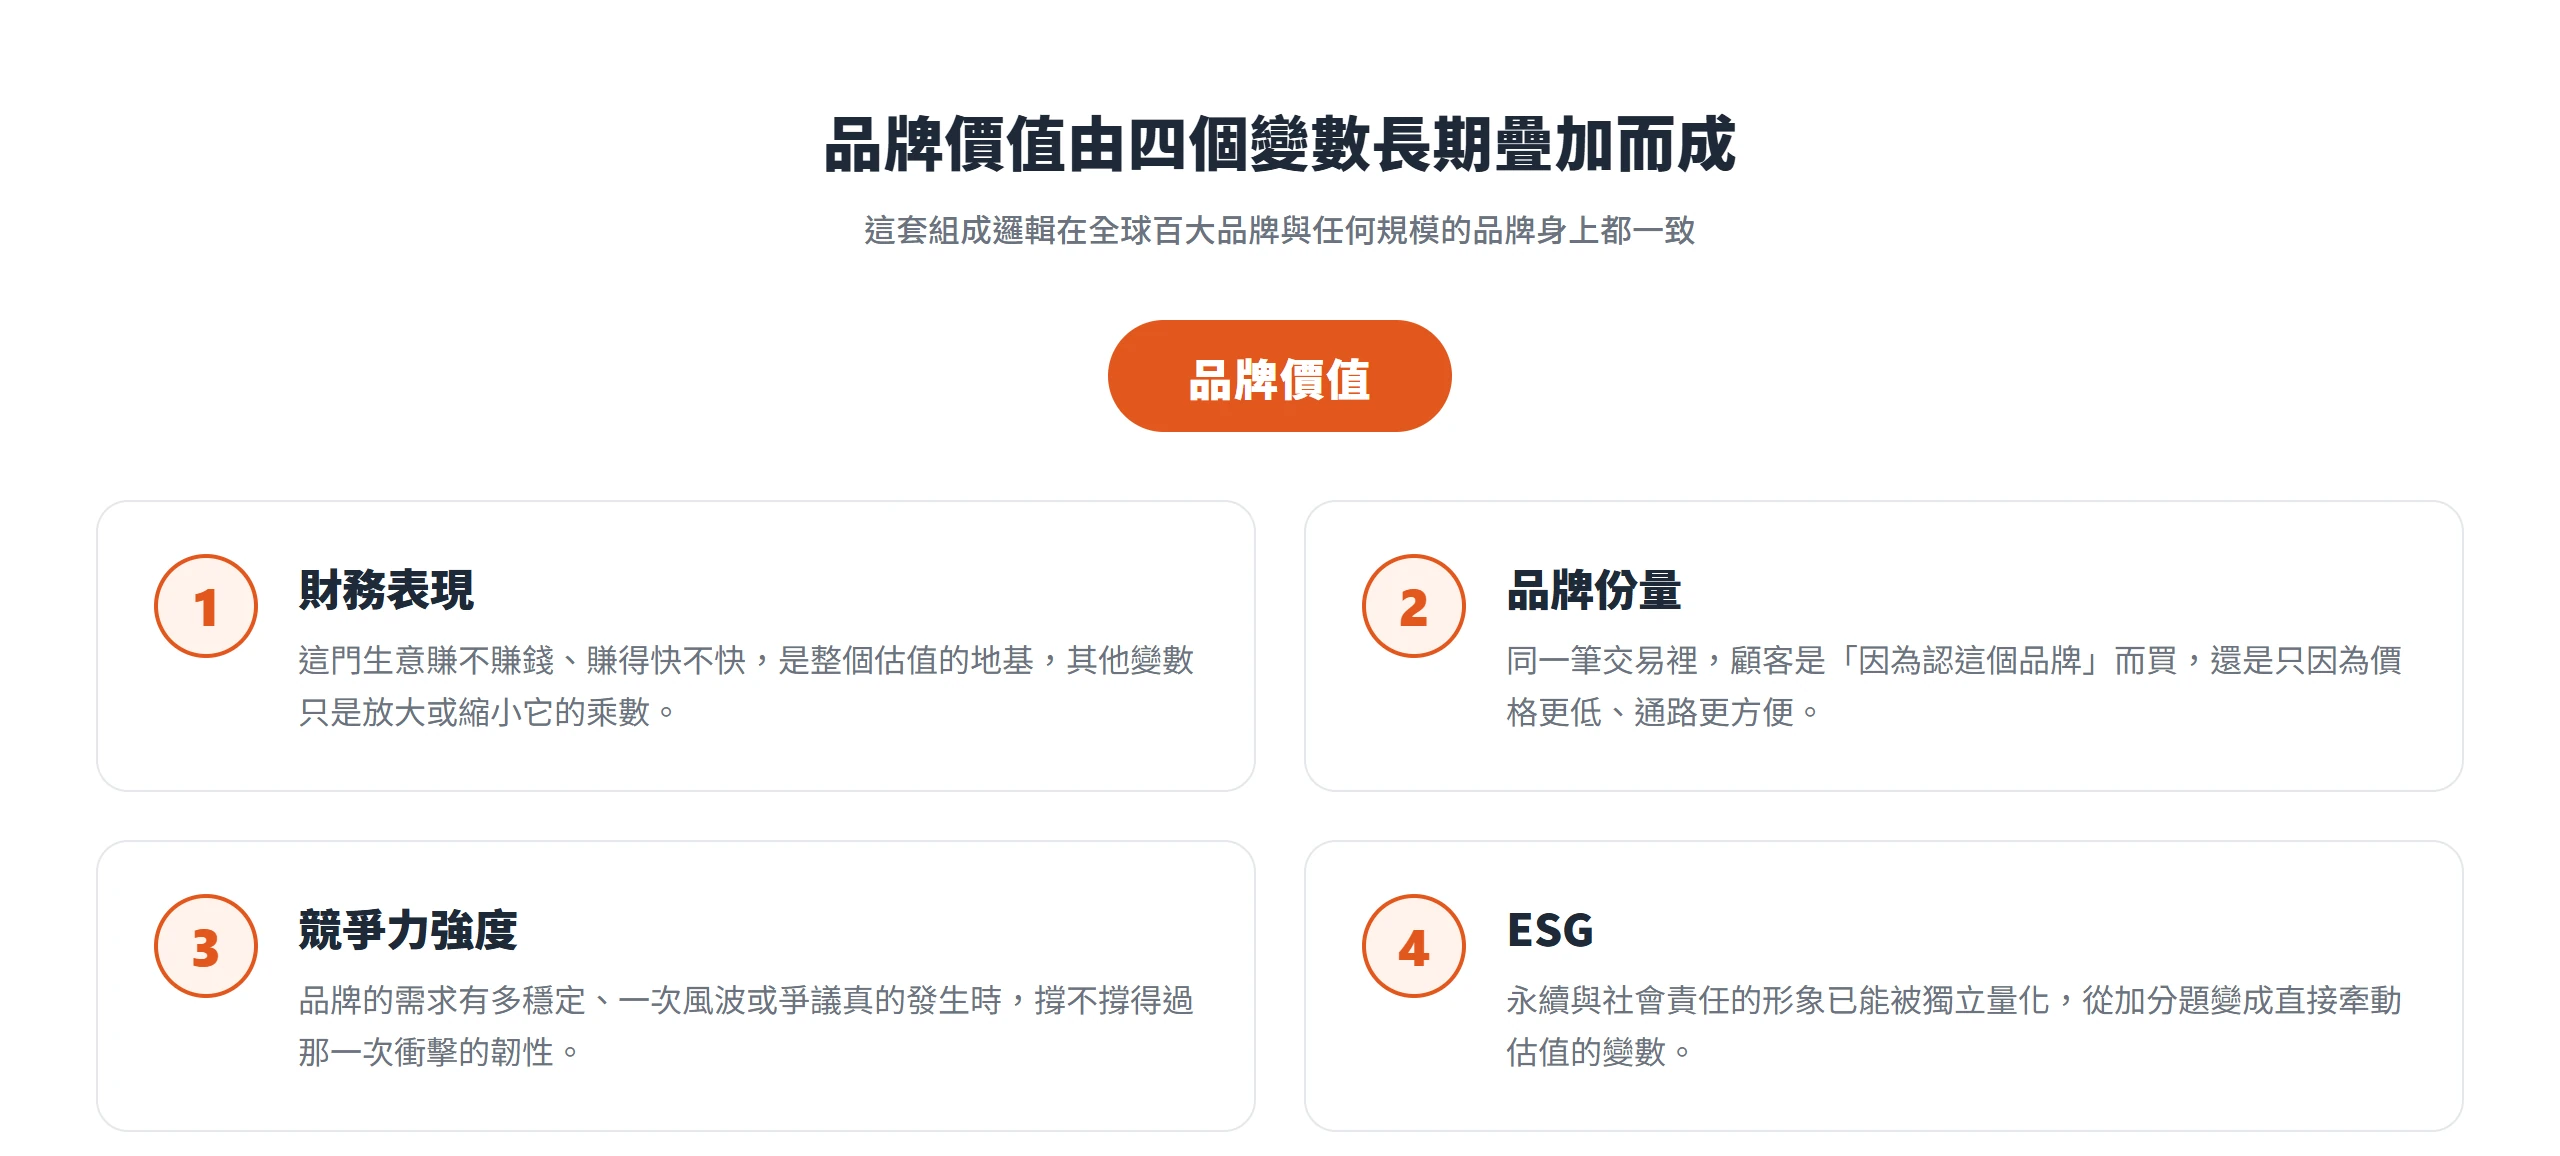
搞懂這幾套邏輯不只是滿足好奇心。驅動這些天文數字暴漲暴跌的四個變數,財務表現、品牌在消費決策裡的份量、競爭力韌性,加上這幾年新增的 ESG,同樣也在決定任何規模的品牌值多少錢,包括你自己正在經營的那個。
同一個品牌,三個排行榜開出三種身價
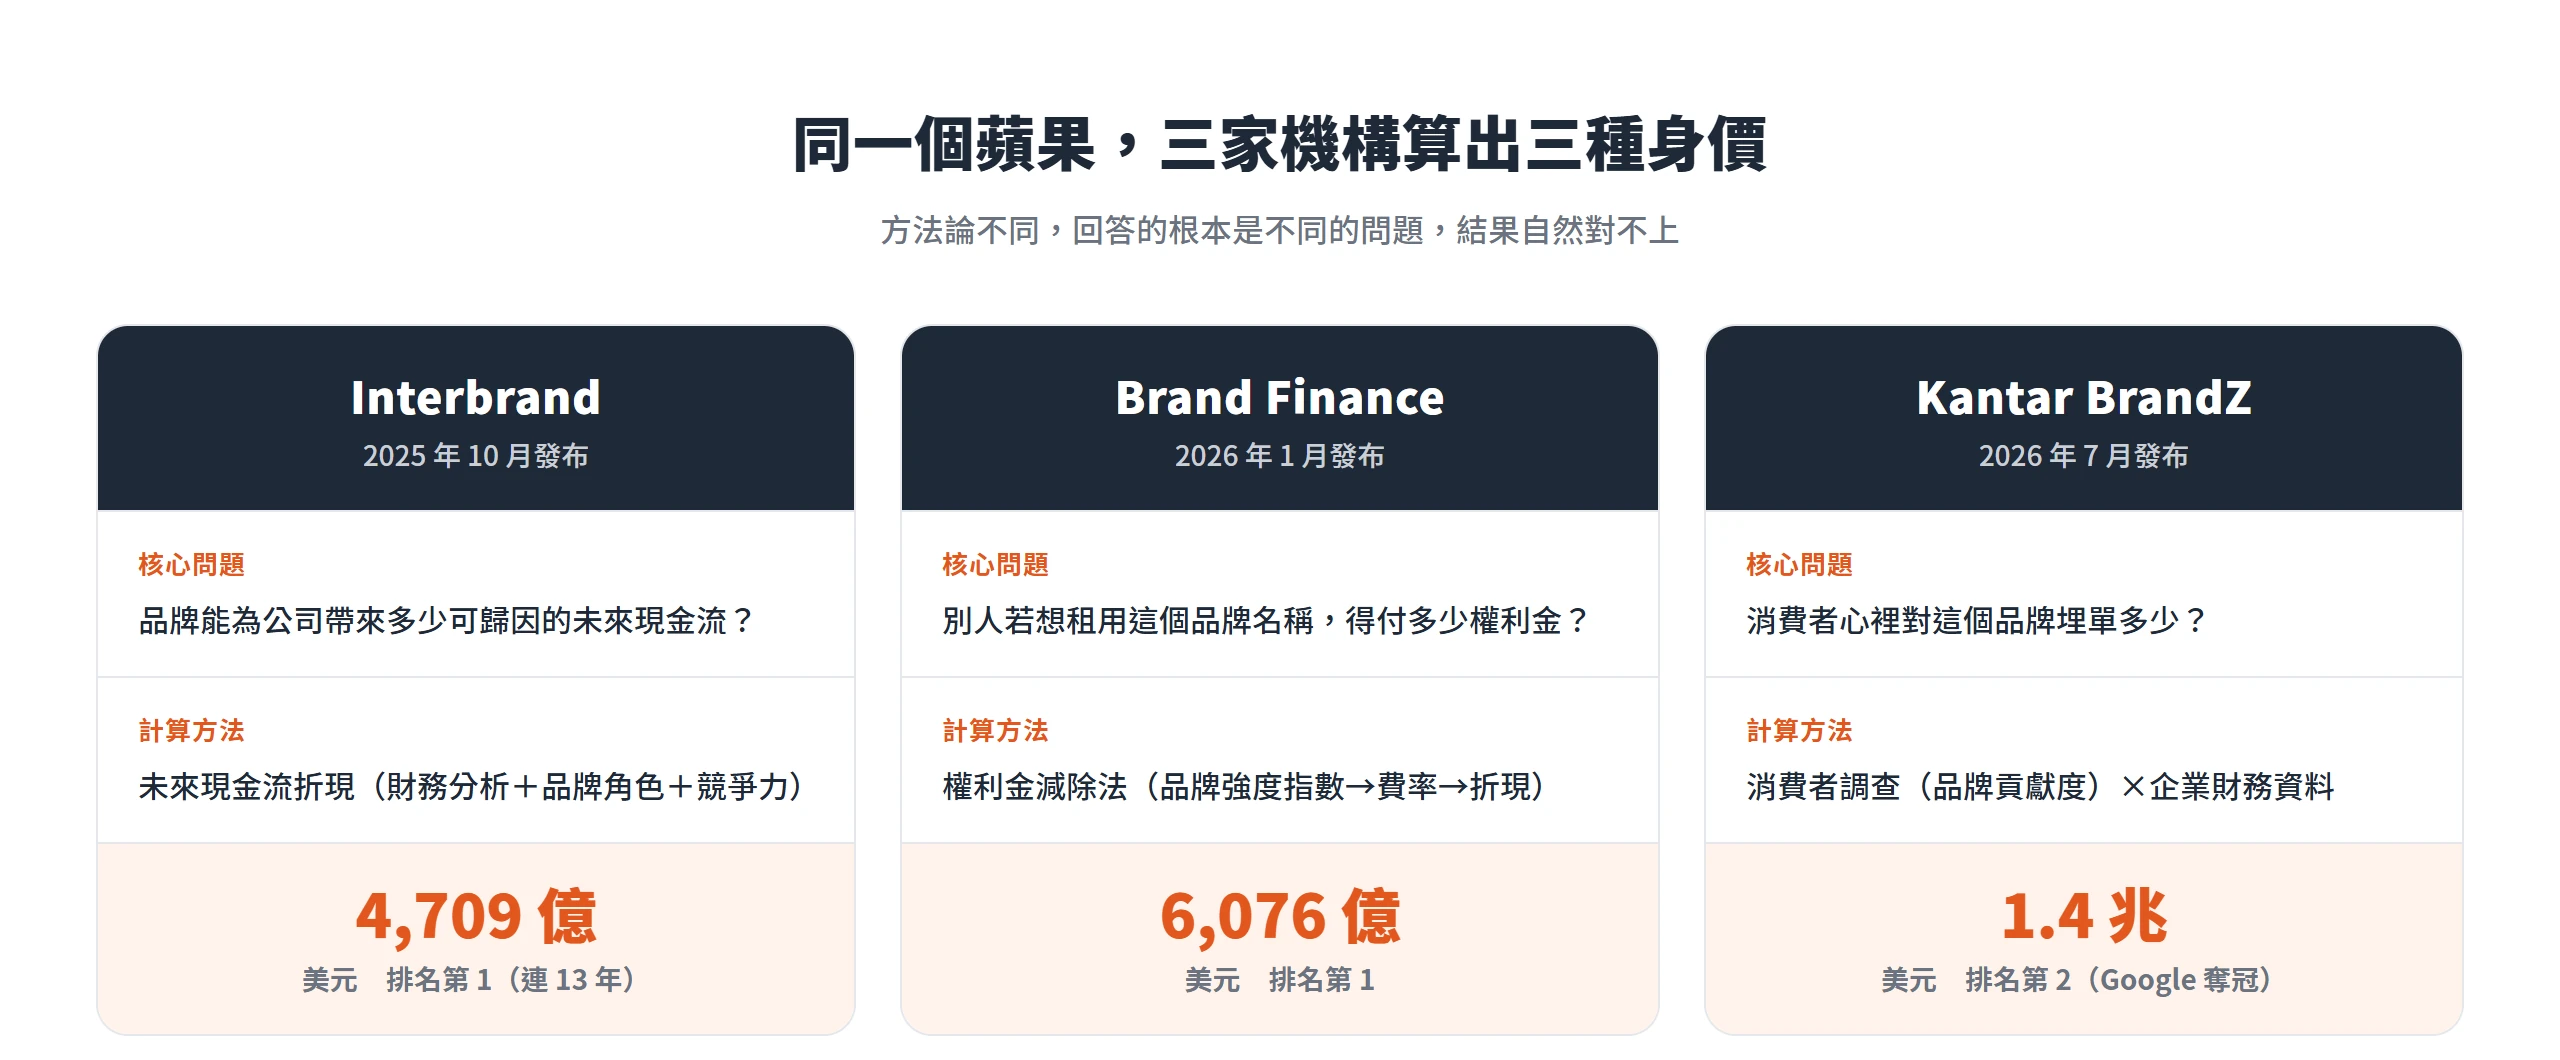
當代最具影響力的三份全球品牌排行榜(Interbrand《Best Global Brands》、Brand Finance《Global 500》、Kantar BrandZ《Most Valuable Global Brands》)選在不同的月份發布,卻常常被拿來互相比較。三者對蘋果、Google、Microsoft 的排名與估值幾乎每年都對不上,原因不是誰的資料庫比較準,而是三套方法論從根本上就在回答不同的問題:一套算的是「這個品牌能為公司帶來多少可歸因的未來現金流」,一套是「如果別人想租用這個品牌名稱,得付多少權利金」,還有一套則是「消費者心裡對這個品牌埋單多少」。
Interbrand 算的是品牌帶來的未來現金流折現
Interbrand《Best Global Brands 2025》在 2025 年 10 月 15 日發布,把蘋果評為全球第一,品牌價值 4,709 億美元,這是蘋果連續第 13 年蟬聯冠軍。Microsoft 以 3,885 億美元排第 2,Amazon 以 3,199 億美元排第 3,Google 以 3,171 億美元排第 4,Samsung 則連續第 6 年守住第 5 名,品牌價值 905 億美元,是這份榜單前 5 名裡唯一的亞洲品牌。整份榜單前 100 大品牌的總值來到 3.6 兆美元,較 2024 年成長 4.4%。
Interbrand 官方方法論寫得很清楚:先做財務分析,衡量這個品牌驅動出多少經濟利潤;再做品牌角色分析(Role of Brand),看消費者掏錢是因為認這個品牌,還是純粹因為價格或功能;最後做競爭力分析,評估這個品牌相對競爭者有多強。三項合併算出品牌未來可歸因現金流的淨現值,就是品牌價值。輸入資料包括 Refinitiv 的財務與 ESG 數據、公司年報、法說會內容,Interbrand 也是第一家把整套方法論拿去通過 ISO 10668(貨幣化品牌鑑價要求)認證的機構。要擠進這份榜單還有門檻:品牌要有相當比例的營收來自母國以外市場、要有新興市場的地理覆蓋、財務數據要公開透明、長期經濟利潤要是正值,品牌強度分數還得達到 50 分以上。近年 Interbrand 也把 ESG 表現更系統性地計入財務分析與品牌強度評估。
Brand Finance 用權利金減除法反推品牌身價
Brand Finance《Global 500 2026》在 2026 年 1 月發布,蘋果同樣蟬聯第一,品牌價值成長 6%來到 6,076 億美元;Microsoft 成長 23%、來到 5,652 億美元,是史上第 2 個突破 5,500 億美元大關的品牌;Google 成長 5%至 4,331 億美元、Amazon 成長 4%至 3,699 億美元。整份榜單前 500 大品牌總值達到 10.4 兆美元,年增 11%,成長速度超過全球經濟成長率的 3%。
這套系統用的是「權利金減除法」(Royalty Relief):先用行銷投資、利害關係人權益、營運績效三個面向,算出一個 0 到 100 分的「品牌強度指數」(Brand Strength Index, BSI),分數對應到類似信用評等的「AAA+」等級標示。接著依產業行情把 BSI 分數換算成一個權利金費率,奢侈品這類產業的費率上限本來就高,原物料等大宗商品產業的費率上限則偏低,區間取自同業真實授權合約資料庫;假設某產業費率上限 5%、某品牌拿到 80 分,換算出來的實際費率就是 4%。再把這個費率套用在預估的品牌可歸因營收上,用歷史營收、分析師預測、經濟成長率推估未來營收,最後把稅後品牌營收折現為淨現值,就是品牌價值。Brand Finance 是唯一同時通過 ISO 10668(貨幣化鑑價)與 ISO 20671(品牌強度評估)雙認證的機構,並取得美國 Marketing Accountability Standards Board(MASB)的認可。
Kantar BrandZ 把消費者調查直接算進財務模型
Kantar BrandZ《Most Valuable Global Brands 2026》在 2026 年 7 月發布,是這份排行榜的第 21 版,結果最戲劇性:Google 品牌價值年增 57%,衝上 1.5 兆美元,結束蘋果連續 4 年的稱霸;蘋果退居第 2,品牌價值 1.4 兆美元;Microsoft(1.1 兆美元)與 Amazon(1.0 兆美元)同時首度突破兆元門檻,四個品牌史無前例同時站上兆元等級。整份榜單前 100 大品牌總值達 13.1 兆美元,年增 22%。
Kantar 自己形容 BrandZ 是「世界最具權威性的品牌排名,基於消費者認知與財務表現」。它不是純粹的財務推算,而是先對全球數百萬名消費者做大規模調查,取得一個「品牌貢獻度」(Brand Contribution)分數,衡量消費者對這個品牌的認知、差異化、意義感有多強;再把這個消費者調研出來的無形資產分數,乘上企業的財務資料(營收、獲利、企業價值),算出品牌對整體企業價值貢獻了多少。第 20 版(2025 年)一共調查了 450 萬名受訪者對 2.2 萬個品牌、538 個類別的看法。這也是為什麼 Kantar BrandZ 的數字通常比 Interbrand、Brand Finance 高出許多。它把更多消費者心智層面的價值也計入,而不只是看財務報表能直接對應出來的那一塊。第 21 版還特別指出,AI 正在改變品牌接觸消費者的方式,個人化資訊流與大型語言模型會左右人們看到與選擇的內容,品牌若要在演算法主導的環境裡被看見、被記住,重要性只會提高、不會降低。
財務表現是品牌價值漲跌的第一張骨牌
財務表現是 Interbrand 三大分析支柱之首,也是 Brand Finance 權利金減除法的計算起點。不管哪一套邏輯,都得先確定這門生意賺不賺錢、賺得快不快,品牌知名度或消費者好感度只是放大或縮小這個地基的乘數,沒辦法無中生有。
這件事在 2025 到 2026 年這一輪排名裡表現得特別明顯:漲最快的 NVIDIA、ChatGPT、Claude,都是財報或使用量先暴衝,品牌聲量才跟上;跌最重的 Nike 與特斯拉,則是財務指引走弱、庫存壓力或消費者信任流失先出現,品牌價值才跟著蒸發。
NVIDIA 品牌價值一年翻漲逾一倍,財報比形象先動
NVIDIA 是這一輪排名裡漲最凶的品牌。Interbrand《Best Global Brands 2025》記錄 NVIDIA 品牌價值暴增 116%,是這份榜單 26 年歷史上最大的單年漲幅,排名從第 36 名躍升到第 15 名,品牌價值來到 432 億美元。Brand Finance《Global 500 2026》同樣記錄 NVIDIA 品牌價值成長 110%,躍居第 5 名,品牌價值已經超越 Facebook 與 Walmart。兩家機構的方法論完全不同,一個算未來現金流折現、一個算權利金反推,卻在 NVIDIA 品牌價值暴漲這件事上得出一致的結論。
真正驅動這個數字的,不是 NVIDIA 砸了多少行銷預算,也不是消費者忽然更喜歡這個品牌,而是生成式 AI 帶動的晶片需求,把訂單與獲利同時推上前所未有的水準。財務表現先動,品牌聲量與消費者認知只是跟著漲上去的結果,不是原因。這也是為什麼兩家用不同公式的機構,算出來的方向仍然一致。財務分析那一塊的輸入數字一旦暴增,不管後面接的是折現模型還是權利金模型,最後算出來的品牌價值都會跟著往上衝。
ChatGPT 與 Claude 的品牌價值暴衝
財務表現這條邏輯不只發生在 NVIDIA 這種有龐大工業基礎撐腰的公司身上。Kantar BrandZ 2026 記錄 ChatGPT 品牌價值年增 285%,是本屆榜單漲幅最大的品牌之一;Claude 則是首度登上全球百大榜單,一登場就排在第 27 名,品牌價值來到約 966 億美元,逼近 1,000 億美元大關。
這兩個案例說明,品牌價值的計算邏輯正在被 AI 產品的成長速度重新定義。不需要數十年的通路布建與廣告投放,只要使用者規模與市場對其未來變現能力的預期在極短時間內衝高,就足以把一個品牌直接推進全球最有價值品牌之列。這跟過去品牌價值累積的節奏完全不同,傳統消費品牌靠的是幾十年如一日的通路鋪貨與廣告曝光慢慢堆出認知度,AI 原生品牌靠的則是使用量與營收預期的指數型成長,而後者現在同樣能被這幾套財務模型精準捕捉到。
品牌在消費決策裡的份量,決定了它的溢價空間
財務表現決定了品牌估值的地基,但同一份財報之上,兩個品牌能撐起的溢價空間卻可能天差地遠,這背後靠的是品牌在消費決策裡的份量。Interbrand 有一個核心概念叫「品牌角色指數」(Role of Brand Index, RBI),問的是同一筆交易裡,消費者掏錢是因為認這個品牌,還是單純因為價格更低、通路更方便、功能更符合需求。這個「因為品牌而買」的比例越高,代表品牌在財務模型裡能歸因到的未來現金流越大,估值自然越高;這個比例一旦下滑,就算銷售額還沒立刻崩跌,品牌價值也會提前被打折,因為模型看的是這個品牌未來還能不能持續讓人多付一點錢,不是這一季賣了多少貨。
Nike 與 Zara 這一輪排名互換,正是這個概念最具體的示範。
Nike 跌出服飾類冠軍,Zara 靠精準選品接手
Interbrand《Best Global Brands 2025》記錄 Nike 品牌價值下滑 25.9%至 337 億美元,排名從第 14 名跌到第 23 名,是這家公司連續第 3 年下滑。原因包括對經典鞋款(Air Force 1、Dunk、Air Jordan 1)的過度依賴、大量折扣出清與存貨去化壓力持續侵蝕毛利,加上海外市場面臨快時尚業者的競爭。Kantar BrandZ 2026 則直接寫出結果:Zara 的品牌價值成長 18%至 441 億美元、Nike 下滑 17%至 412 億美元,Zara 就此成為全球最有價值的服飾品牌,寶座轉手。Kantar 分析師形容,這清楚證明了 Zara 靠個人化 AI 購物體驗建立相關性的能力,Zara 在 2024 年推出結合生成式 AI 的虛擬試衣間,讓消費者能先用個人化虛擬形象試穿再下單。
同一個服飾類別,冠軍寶座從 Nike 換成 Zara,關鍵不是誰的產品比較好,而是誰更能讓消費者「因為這個品牌」下單,而不是「因為打折」下單。Nike 靠的是經典鞋款的品牌積累,但當折扣與庫存壓力變成常態,消費者買單的理由逐漸從認這個牌子滑向這次折扣夠不夠深,品牌在這筆交易裡能歸因到的份量自然被稀釋;Zara 則是反過來,靠更精準的個人化選品體驗,讓消費者覺得這家找得到自己想要的東西,把購買理由重新拉回品牌本身。
Interbrand 研究證實品牌份量牽動股價與本益比
品牌在消費決策裡的份量,不只是行銷部門自己講的抽象概念,Interbrand 與 NewtonX、Brodeur Partners 合作的研究《How Brand Impacts Share Price》,把這件事量化成了實際的財務數字。這項研究涵蓋 532 家企業、51 個產業別、橫跨 5 年的財務數據,並訪談 241 位財務分析師、投資關係主管與財經記者。結果顯示,76%的投資圈受訪者認為品牌策略對本益比變動有中度到高度的影響;品牌策略更是分析師評估企業前景時第 2 重要的考量因素,佔比 19.8%,僅次於財務預測的 29.1%,重要性高於競爭威脅(18.6%)、總體經濟因素(17.9%)與經營團隊聲譽(14.7%)。
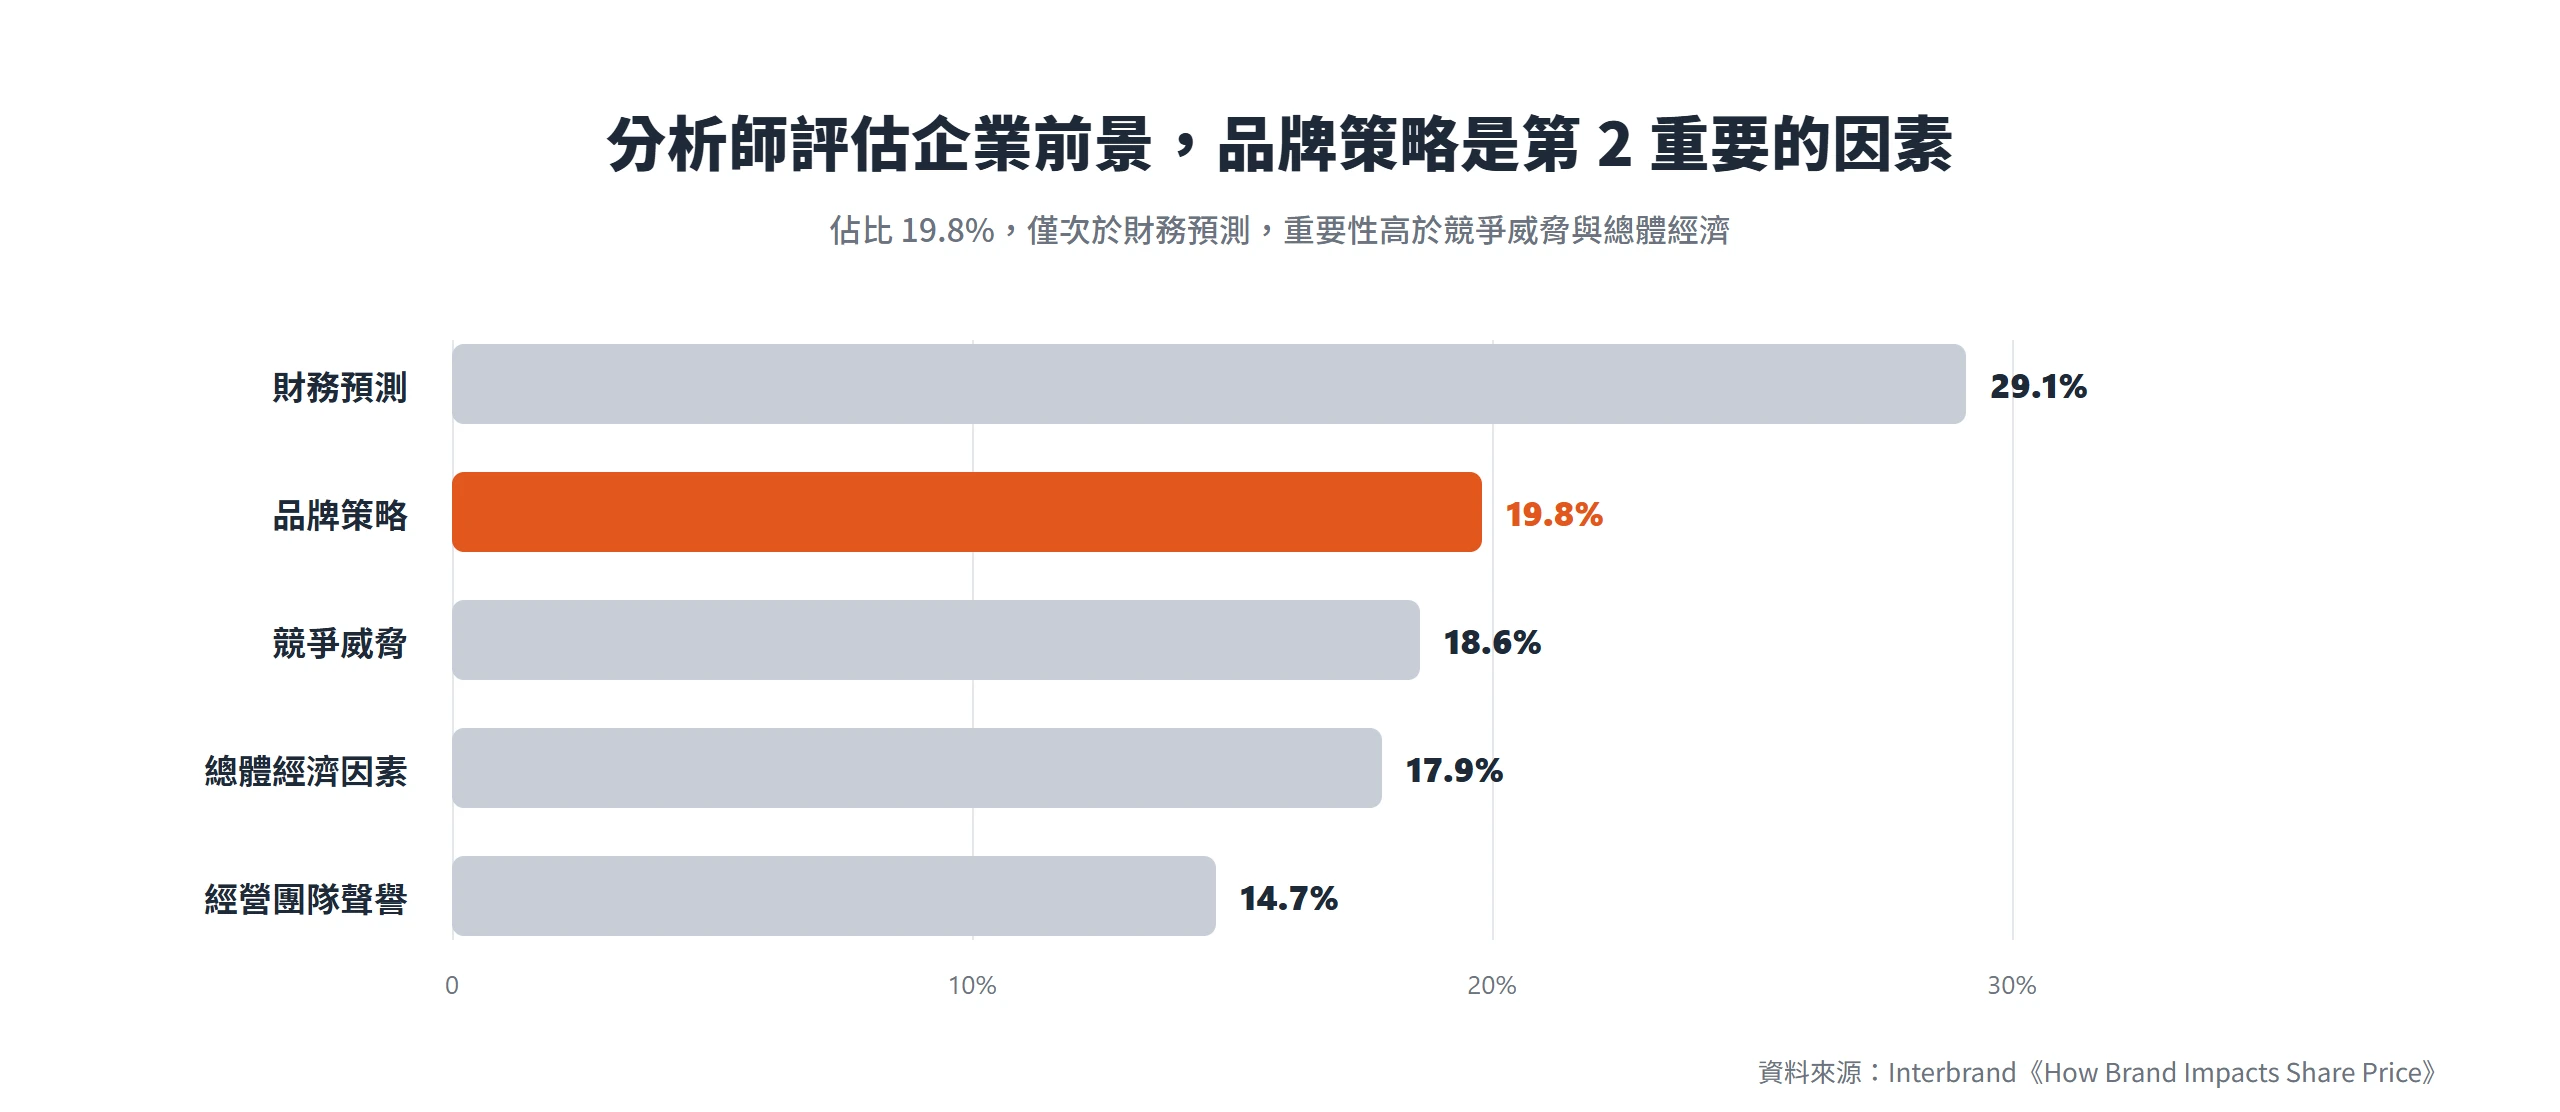
這份研究還有一個更值得留意的發現,67%受分析的 S&P 500 企業股價可能沒有準確反映其真實價值,換句話說,多數投資人在評估一家公司時,其實低估了品牌這個變數該佔的權重。這也解釋了為什麼 Nike 與 Zara 的排名互換不只是行銷圈的話題,而是真的會反映到企業的估值模型裡。
競爭力強度衡量的是品牌撐過風險的韌性
品牌份量決定了溢價空間,但這個溢價扛不扛得住風浪,還要看另一個維度,競爭力強度。Interbrand 的「品牌強度分數」與 Brand Finance 的「品牌強度指數」(BSI),回答的不是這個品牌現在賺多少,而是這個品牌的需求有多穩定、禁不禁得起風波。分數越高,代表品牌未來現金流的不確定性越低,估值模型裡用的折現率也就越低,品牌價值因此越高;分數一旦重挫,就算當下的財報數字還沒反映出衝擊,「確定性折扣」也會立刻拖累品牌價值,這個維度算的是風險,不是當下的獲利能力。特斯拉與波音是這兩年最具代表性的兩個案例。
特斯拉的顧客推薦分數,兩年內從 8 分掉到 4 分
Brand Finance《Automotive Industry 2026》報告記錄特斯拉 2025 年品牌價值下滑 36%,損失約 154 億美元、品牌價值來到約 276 億美元,是這家公司連續第 3 年下滑,已經不到 2023 年 1 月高峰時期 662 億美元的一半。特斯拉的排名也因此跌到全球車廠品牌價值排行的第 6 名,落在 Toyota、Mercedes-Benz、BMW、Volkswagen、Porsche 這 5 家之後。Brand Finance 執行長 David Haigh 指出,成因包括缺乏創新新車款、售價相對競品偏高、執行長馬斯克涉入地緣政治,以及對汽車本業的關注度下降。
最能具體量化這件事的,是美國市場的消費者推薦分數,滿分 10 分的調查裡,特斯拉從 2023 年的 8.2 分,一路跌到 2025 年的新低 4.0 分。Brand Finance 分析師也提到,特斯拉的信任度、推薦意願與「酷炫感」在歐洲與加拿大市場的跌幅尤其明顯。這組數字說明「品牌強度」不是抽象的公關印象分數,而是可以被具體調查、逐年追蹤的量化指標,同一份滿分 10 分的推薦意願調查,兩年內腰斬,反映的正是消費者對這個品牌未來還要不要繼續支持的信心崩落,而且這個崩落發生在財報數字尚未完全反映之前,先被品牌強度分數捕捉到。
波音 737 MAX 事故讓品牌評級被直接調降
品牌強度受損不一定來自長期趨勢的緩慢侵蝕,單一重大事件也足以讓評等機構立即調降信評等級。2019 年衣索比亞航空空難後,波音 737 MAX 遭全球勒令停飛整個機隊,Brand Finance 的分析指出,這起事件觸發波音的品牌評等被直接調降,當時估算品牌價值損失上看 75 億到 125 億美元;Brand Finance 同時估算,波音光是 737 這款機型帶來的營收就高達 240 億美元,約占公司獲利的三分之一,停飛等於直接動搖了這塊營收的可信度。
波音案例跟特斯拉最大的不同,是它的損失不是逐年累積出來的,而是單一安全事故就讓評等機構立刻重新定價,航空業本身的獲利數字當時都還沒反映出全機隊停飛的衝擊,品牌評等已經先一步被調降。這正是「競爭力強度」這個維度存在的意義。它問的不是這家公司現在賺多少,而是一旦風險真的發生,這個品牌扛不扛得住。波音給出的答案是,單一事件的風險溢價可以在極短時間內被重新定價成數十億美元的品牌價值損失。
ESG 成為品牌估值公式裡新增的第四個變數
這幾年品牌鑑價方法論出現一個重要變化,ESG(環境、社會、公司治理)已經從加分題變成能被獨立量化、直接影響估值的變數,而不再只是公關語言。Interbrand 把 Refinitiv 的 ESG 數據併入財務表現與品牌強度評估,讓永續作為直接牽動品牌價值的計算結果;Brand Finance 的品牌強度計分卡本身也把永續性列為構成要素之一,並另外發布專門的《Sustainability Perceptions Index》,直接把消費者對這個品牌永續形象的感知換算成具體的美元價值,稱為永續形象認知價值(Sustainability Perceptions Value, SPV)。
這份指數基於 40 個國家、超過 15 萬名受訪者的調查,結合市場研究與 ESG 績效評分。奢侈品汽車產業裡,永續性佔品牌選擇因素的比重高達 23%,是一般汽車產業的兩倍;B2B 的 IT 服務產業裡,永續性也佔品牌選擇因素的 16%,這代表 ESG 在特定產業裡,已經是消費者或採購方實際會拿來比較的變數,不是可有可無的形象工程。
特斯拉的永續形象重挫,品牌價值蒸發逾 70 億美元
Brand Finance《Sustainability Perceptions Index》記錄特斯拉的永續形象認知價值(SPV),從 2023 年的 178 億美元跌到 104 億美元,等於損失超過 73 億美元。成因是中國、挪威、丹麥等市場對其環境形象的認知呈雙位數下滑,美國、英國、澳洲等市場也下滑逾 5%,背後反映的是外界對特斯拉勞動條件、供應鏈監督與執行長公開行為的檢視升高。相對之下,蘋果的永續形象認知價值以 390 億美元居各品牌之冠,顯示消費者相信蘋果永續作為的程度極高。
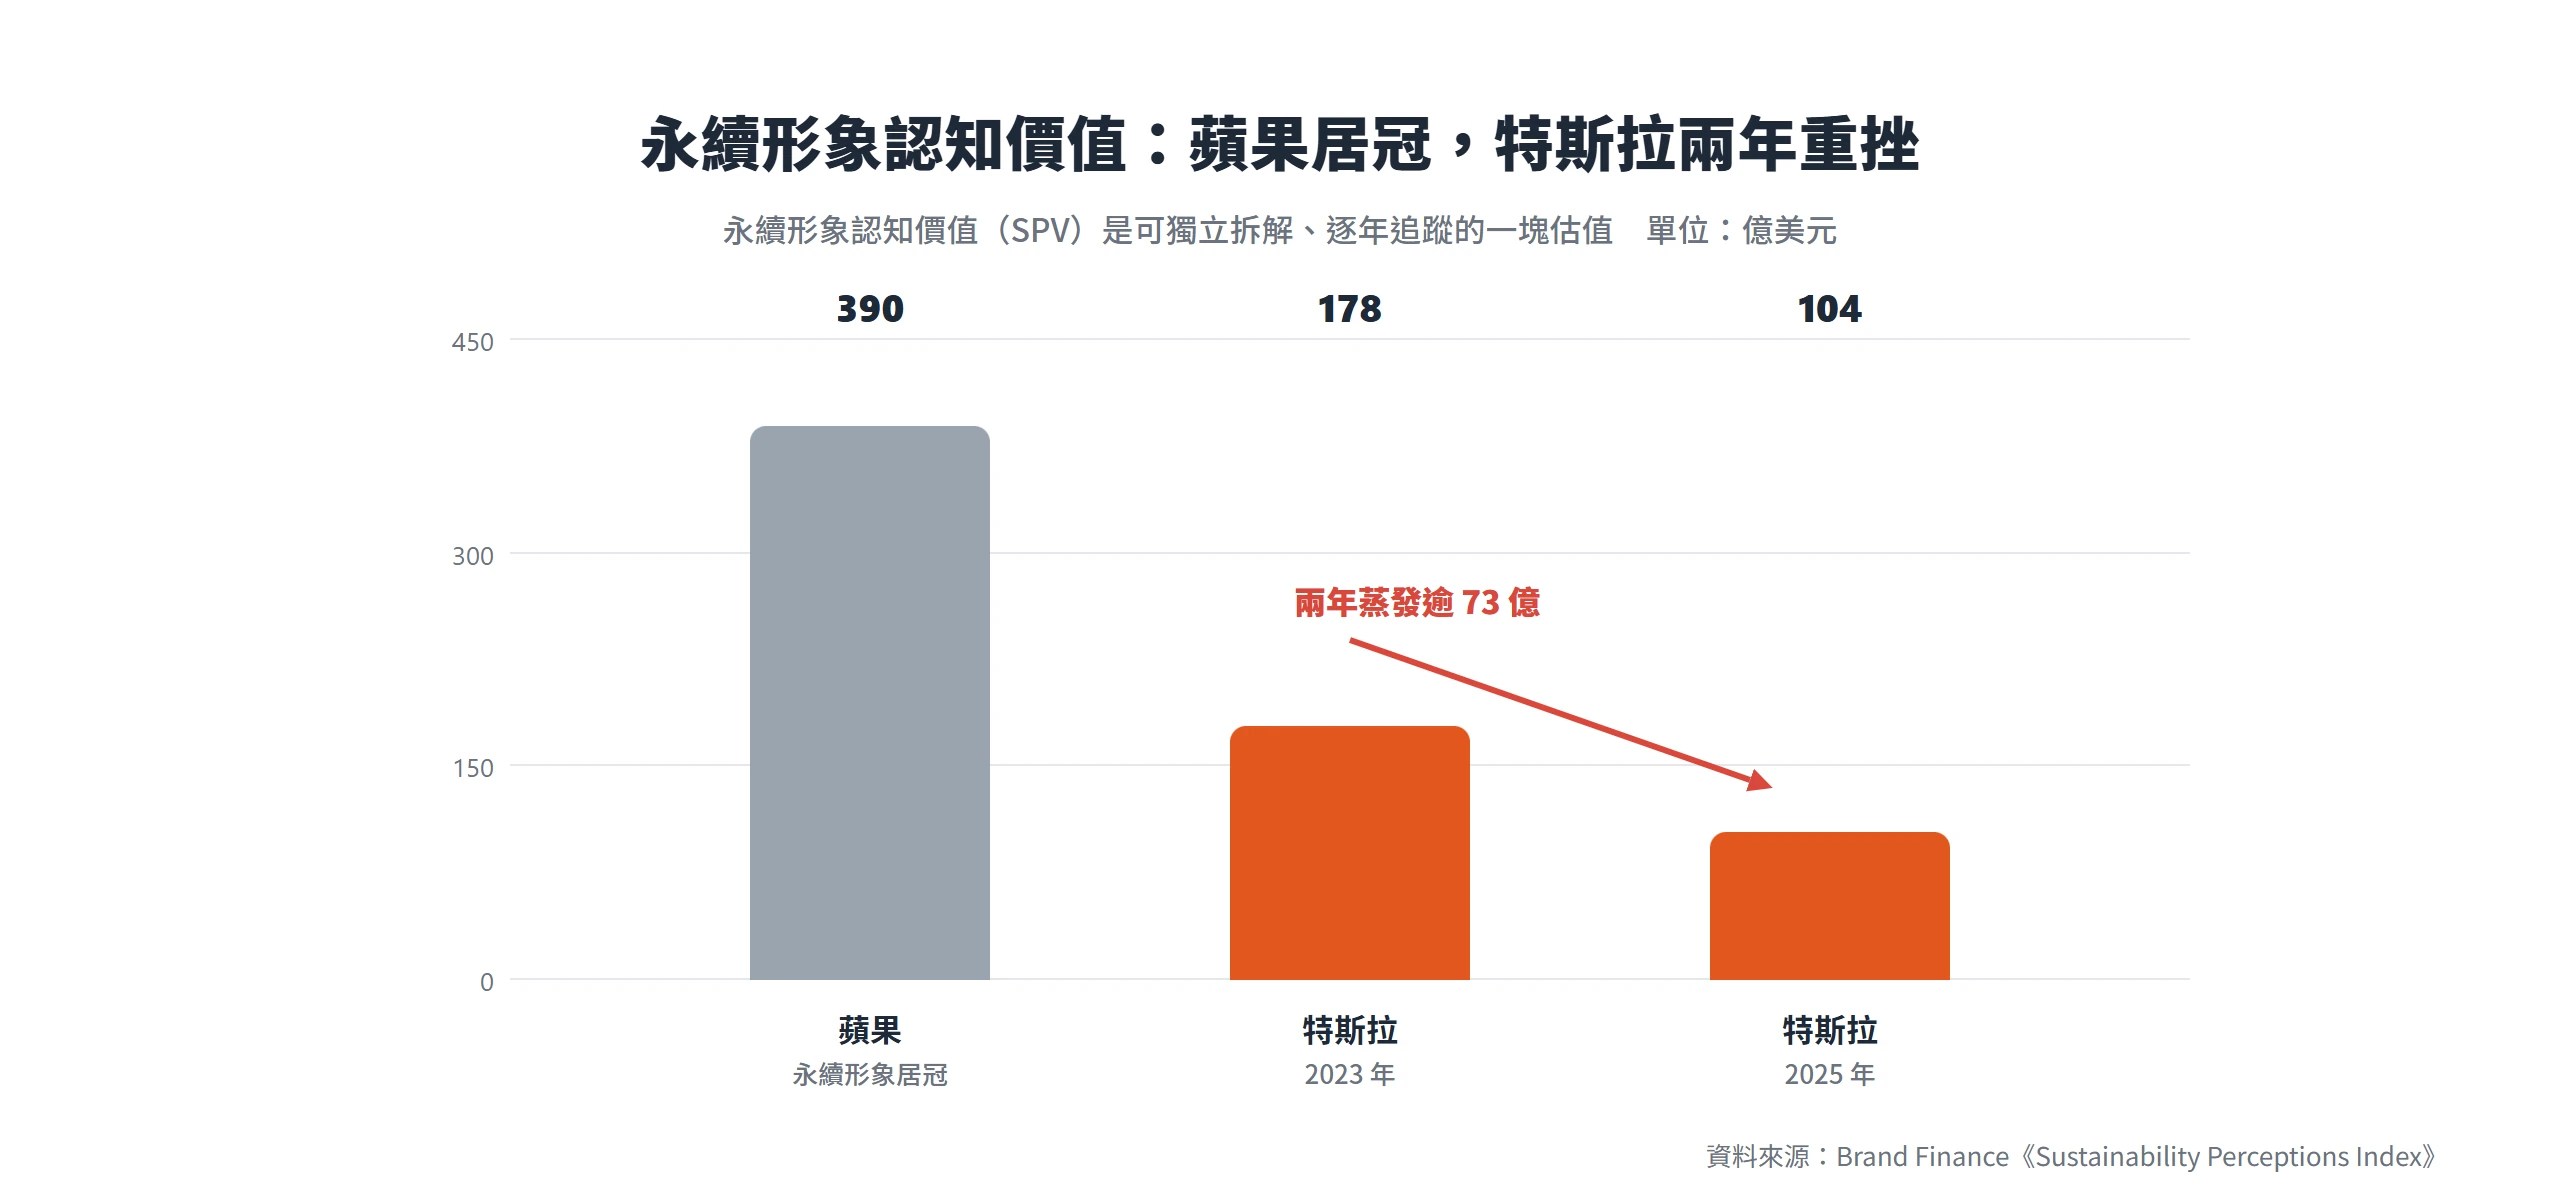
這個案例具體示範了 ESG 這個新變數如何有數字可算,它不是抽象的公關印象分,而是可以獨立拆解、逐年追蹤漲跌的一塊估值。特斯拉的產品本身還是電動車,理論上站在永續議題有利的位置,但當消費者對執行長的公開行為與供應鏈作為產生疑慮,這塊本來該加分的永續形象反而由正轉負,直接反映成一筆可計算的品牌價值損失。
微軟的永續形象缺口逾五十六億美元
跟特斯拉的損失案例對照,微軟的情況正好相反,它的永續實際表現優於外界感知,存在超過 56 億美元的「認知缺口」(Gap Value),是所有品牌裡缺口最大的一個。換句話說,微軟做的比消費者以為的還多,但這部分投入目前還沒被市場兌現成品牌價值。
這個對照凸顯了 ESG 這塊估值不只會虧損,做得好卻沒說清楚,也會變成一筆放在桌上沒拿的品牌價值。特斯拉的案例告訴我們永續形象受質疑會直接扣分,微軟的案例則告訴我們永續作為做到位卻缺乏溝通,一樣拿不到該有的分數。ESG 溝通本身,已經是品牌管理不可省略的一部分。
全球排行榜的四個變數,換算成中小品牌能用的訊號
全球百大品牌的規模,中小品牌當然學不來,但驅動這些數字暴漲暴跌的四條邏輯放諸四海皆准,可以直接轉譯成任何規模的品牌都能自問的問題,而且四題彼此獨立、缺一不可。
財務表現這題問的是,營收成長裡有多少是顧客真心認這個牌子才掏錢,又有多少只是短期折扣換來的數字,這個成長頂不頂得住往後幾季。品牌份量這題問的是,拿掉價格與通路上的優勢之後,顧客還會不會主動選你,還是選項一多就流向別家。競爭力強度這題問的是,一次公關風波或產品爭議真的發生時,長期累積的顧客信任夠不夠撐過那一次衝擊,讓生意不至於應聲崩盤。ESG 這題問的是,永續或社會責任的實際作為,有沒有做到讓客戶在下單前會主動確認,而不是講好聽話卻沒人查證。
四題合起來要說的是同一件事——全球最具價值品牌排行榜每年洗牌,不是因為評估機構善變,而是因為這四個變數本身每年都在真實地變動,NVIDIA 的財報、Zara 的個人化體驗、特斯拉的推薦分數、微軟的永續缺口,都是同一套邏輯在不同品牌身上留下的痕跡。品牌價值從來不是知名度的同義詞,而是財務體質、顧客關係、風險韌性、價值觀四者長期疊加出來的複合資產,這個組成邏輯在全球百大品牌與任何規模的品牌身上是一致的,差別只在於,你的品牌有沒有人真的在追蹤這四個數字的變化。
下一次某份排行榜公布,某個品牌又漲了幾成、另一個又跌出前十,那不是公關話術裡的浮動數字,而是財務表現、消費決策份量、競爭力韌性、ESG 這四條邏輯,同時在真實世界裡留下的紀錄。三家評估機構會繼續用不同公式,算出不同的答案,但驅動這些答案的力量,從來就不是機構決定的,而是品牌自己一天一天做出來的。