兩間小店這個月的營業額同樣是 NT$300,000,月底結帳時,一間扣完成本和開銷還賺 2 萬多元,另一間反而虧了 3 萬多元。賣出去的金額一模一樣,結果卻往相反的方向走,原因出在營業額只是損益表最上面那一行,還沒有扣掉任何東西。(這兩間店是龐果設計虛構的示範,數字一律是未稅的單月金額。)
不少剛起步的老闆會把營業額當成「賺到的錢」,數字漲了就安心,數字跌了就慌張,卻說不出它跟營收、毛利、淨利有什麼不同。這幾個詞其實都是從營業額一層一層往下扣出來的,扣掉的東西不同,名字就不同,回答的問題也不同。
要把這些詞排回正確的位置,得先弄清楚最上面那一行算進了什麼,又刻意沒有算進什麼。
營業額是什麼?
營業額,指的是做生意賣出商品或服務所收到的金額,位在損益表的最上面。假設一個月賣出 400 筆訂單、每筆平均 NT$750,營業額就是 NT$300,000(龐果設計虛構示範、未稅單月);至於這筆錢有多少要拿去付貨款、房租和廣告,都還沒有扣。
日常說話時常聽到的「營收」,是「營業收入」的簡稱,多半跟營業額指同一個數字。行政院主計總處在損益表科目的定義裡,把營業收入界定為銷售貨物、供應勞務等所獲得的收入。英文多半說 revenue,也會看到 sales、turnover 這幾種說法。
不同的生意,營業額長得不太一樣。小店的營業額是商品賣出去收到的錢,賣一件記一件;接案工作室的營業額則是案件完成、交給客戶的那一筆金額,一個月可能只有幾筆,每筆都很大。
營業額與營收沒有統一定義,本文以扣除退貨與折讓前後區分
在日常對話裡,這兩個詞常常混著用,不必為了名詞爭論。美國證券交易委員會(SEC)的財報入門指南說明,損益表最上面是銷售商品或服務帶進來的總金額,常稱為 gross revenues 或 sales,因為還沒扣任何費用,所以叫 gross(總額);把退貨與折讓扣掉之後,得到的才是 net revenues(淨額)。主計總處的科目也是同樣的設計,銷貨收入是銷售的收入總額,另外設有銷貨退回與銷貨折讓兩個抵銷科目,從銷貨收入裡扣掉。
不過,營業額和營收都是日常用語,主計總處的損益表科目裡並沒有這兩個詞,哪一個指總額、哪一個指淨額,也沒有統一的定義。為了把每一層講清楚,本文把折讓前的總額稱為營業額,扣掉退貨與折讓後的淨額稱為營收。舉例來說,龐果設計小店這個月賣出 NT$300,000,其中有 NT$12,000 的退貨與折讓,營業額是 300,000,營收則是 288,000(龐果設計虛構示範、未稅單月)。平常兩者差距不大,一旦退貨變多就會拉開,所以跟別人對數字時,先問清楚對方講的是折讓前還是折讓後,比較才有意義。
另外,依財政部稅務入口網的說明,營業稅目前的稅率是 5%。IFRS 15 也寫明,代第三方收取的款項(例如部分銷售稅)不算進收入,所以標價若含這 5%,那是代政府收的錢,不算進營業收入,下面的示範數字一律用未稅金額。
營業額記錄賣出的金額而非銀行收到的錢
營業額是在商品或服務交到客人手上的時候記下來的,跟銀行戶頭什麼時候進帳是兩件事。IFRS 基金會的國際財務報導準則第 15 號,核心原則是企業認列收入要反映承諾的商品或服務移轉給客戶的情形,金額則反映企業預期有權收取的對價;收入在履約義務完成、也就是商品或服務移轉給客戶時認列。「認列」換成白話,就是「記進營業額」。
這個時間差在接案工作室最常見。龐果設計接案工作室這個月把一個 NT$38,000 的案子結案交件,客戶說下個月才付款,這個月的營業額就已經多了 38,000,戶頭卻要等到下個月才會多出這筆錢(龐果設計虛構示範、未稅單月)。反過來,客戶預先付的訂金,在服務完成交付之前還不算營業額,收了錢也只是暫時放在手上。
對小店老闆來說,營業額很漂亮、帳戶卻缺錢,原因多半就在這個時間差。營業額先記下來,貨款和房租卻得照時間先付,進貨的錢也早就花出去了。所以看營業額的同時,也要留意現金什麼時候進來。
營業額往下扣除 4 層,才會變成淨利
損益表就像一座由上往下的樓梯,營業額在最上面一階。營業額先扣掉退貨與折讓得到營收,營收再依序扣掉營業成本、營業費用、業外損益與所得稅,每往下一階,剩下的錢就更接近老闆真正拿得到的部分。主計總處的損益表科目與 SEC 的財報入門指南,排的是同一個順序。
營收高不等於賺錢,因為每一層扣下去的金額,都可能把剩下的錢吃掉大半。
| 名稱 | 算法 | 這一層扣掉什麼 |
|---|---|---|
| 營業額 | 賣出的總金額 | 還沒有扣任何東西 |
| 營收 | 營業額 – 退貨與折讓 | 退貨與折讓 |
| 毛利 | 營收 – 營業成本 | 這筆生意直接花掉的成本 |
| 營業利益 | 毛利 – 營業費用 | 房租、人事、廣告等日常開銷 |
| 淨利 | 營業利益 加減 業外損益,再 – 所得稅 | 本業以外的收支與所得稅 |
毛利只扣掉這筆生意直接花掉的成本
毛利,是營收扣掉營業成本之後的餘額。主計總處把營業毛利定義為營業收入減除營業成本後的餘額,SEC 則把 cost of sales 說明為公司生產商品或服務所花的錢。營業成本只算「這筆生意直接花掉的錢」:小店是進貨成本、包材與直接運費,接案工作室則是外包協力費、素材授權費,以及先代墊的印刷費。
毛利率等於毛利除以營收,用來判斷這門生意本身值不值得做。下面所有比率的分母都統一用營收(淨額),算起來才前後一致。哪些成本算直接成本沒有唯一答案,例如運費要放在成本還是費用,同一份帳要前後一致,不同月份的比率才比得起來。
營業利益要再扣掉房租、廣告與人事開銷
營業利益是毛利再扣掉營業費用之後的餘額,反映本業一個月下來賺不賺。主計總處的定義是營業收入減除營業成本及營業費用後的餘額,SEC 稱它為 operating profit,也常寫成 income from operations。營業費用是不管這個月賣多少,多半都得照付的日常開銷,像房租、人事、廣告、軟體訂閱與水電。
所以只看毛利,會高估一門生意的體質。毛利率 50% 的生意,一旦房租和廣告吃掉毛利的大半,營業利益率就可能只剩個位數。相較之下,營業利益比毛利更接近本業的真實狀況。
淨利,扣完業外損益與所得稅之後才確定
營業利益還要加減本業以外的收支,像存款利息、匯兌損益,得到稅前淨利。小店規模的帳,這類業外項目通常很小,有時甚至是零。主計總處的科目裡,稅前淨利是營業利益加上營業外利益(損失)後的餘額,稅前淨利扣除所得稅費用就是稅後淨利,再加計停業單位損益才是本期淨利,一般小店沒有停業單位,兩者是同一個數字;SEC 的指南把最後這一行稱為 net profit,也就是 net income 或 net earnings。
再扣掉所得稅,剩下的才是淨利,也就是老闆最終留在手上的錢。淨利率等於淨利除以營收。因為淨利是扣完所得稅之後的數字,所以聽到別人說「我們賺了多少」,要確認他講的是稅前還是稅後。
代入一間示範小店的月數字,從營業額算到淨利
以下用龐果設計開的一間賣設計周邊的小店,把五個詞用同一組數字從頭算到尾。這些都是龐果設計虛構的示範數字,不代表任何真實店家,一律是未稅的單月金額。
數字攤開之後,每一層扣了多少、剩下多少都看得見。讀的時候可以拿紙筆,把自己這個月的數字代進去。
客單價乘以訂單數,先得出營業額
龐果設計小店這個月成交 400 筆訂單,客單價是 NT$750。客單價指的是每筆訂單的平均金額,算法是營業額除以訂單數;反過來,營業額就等於客單價乘以訂單數,也就是 750 × 400 = NT$300,000。
這個乘法是後面拆解營業額的起點。營業額能拆成「有多少筆訂單」和「每筆花多少錢」兩個部分,而這兩個部分要調整的地方並不一樣。
扣掉退貨、成本與費用,依序算出毛利、營業利益與淨利
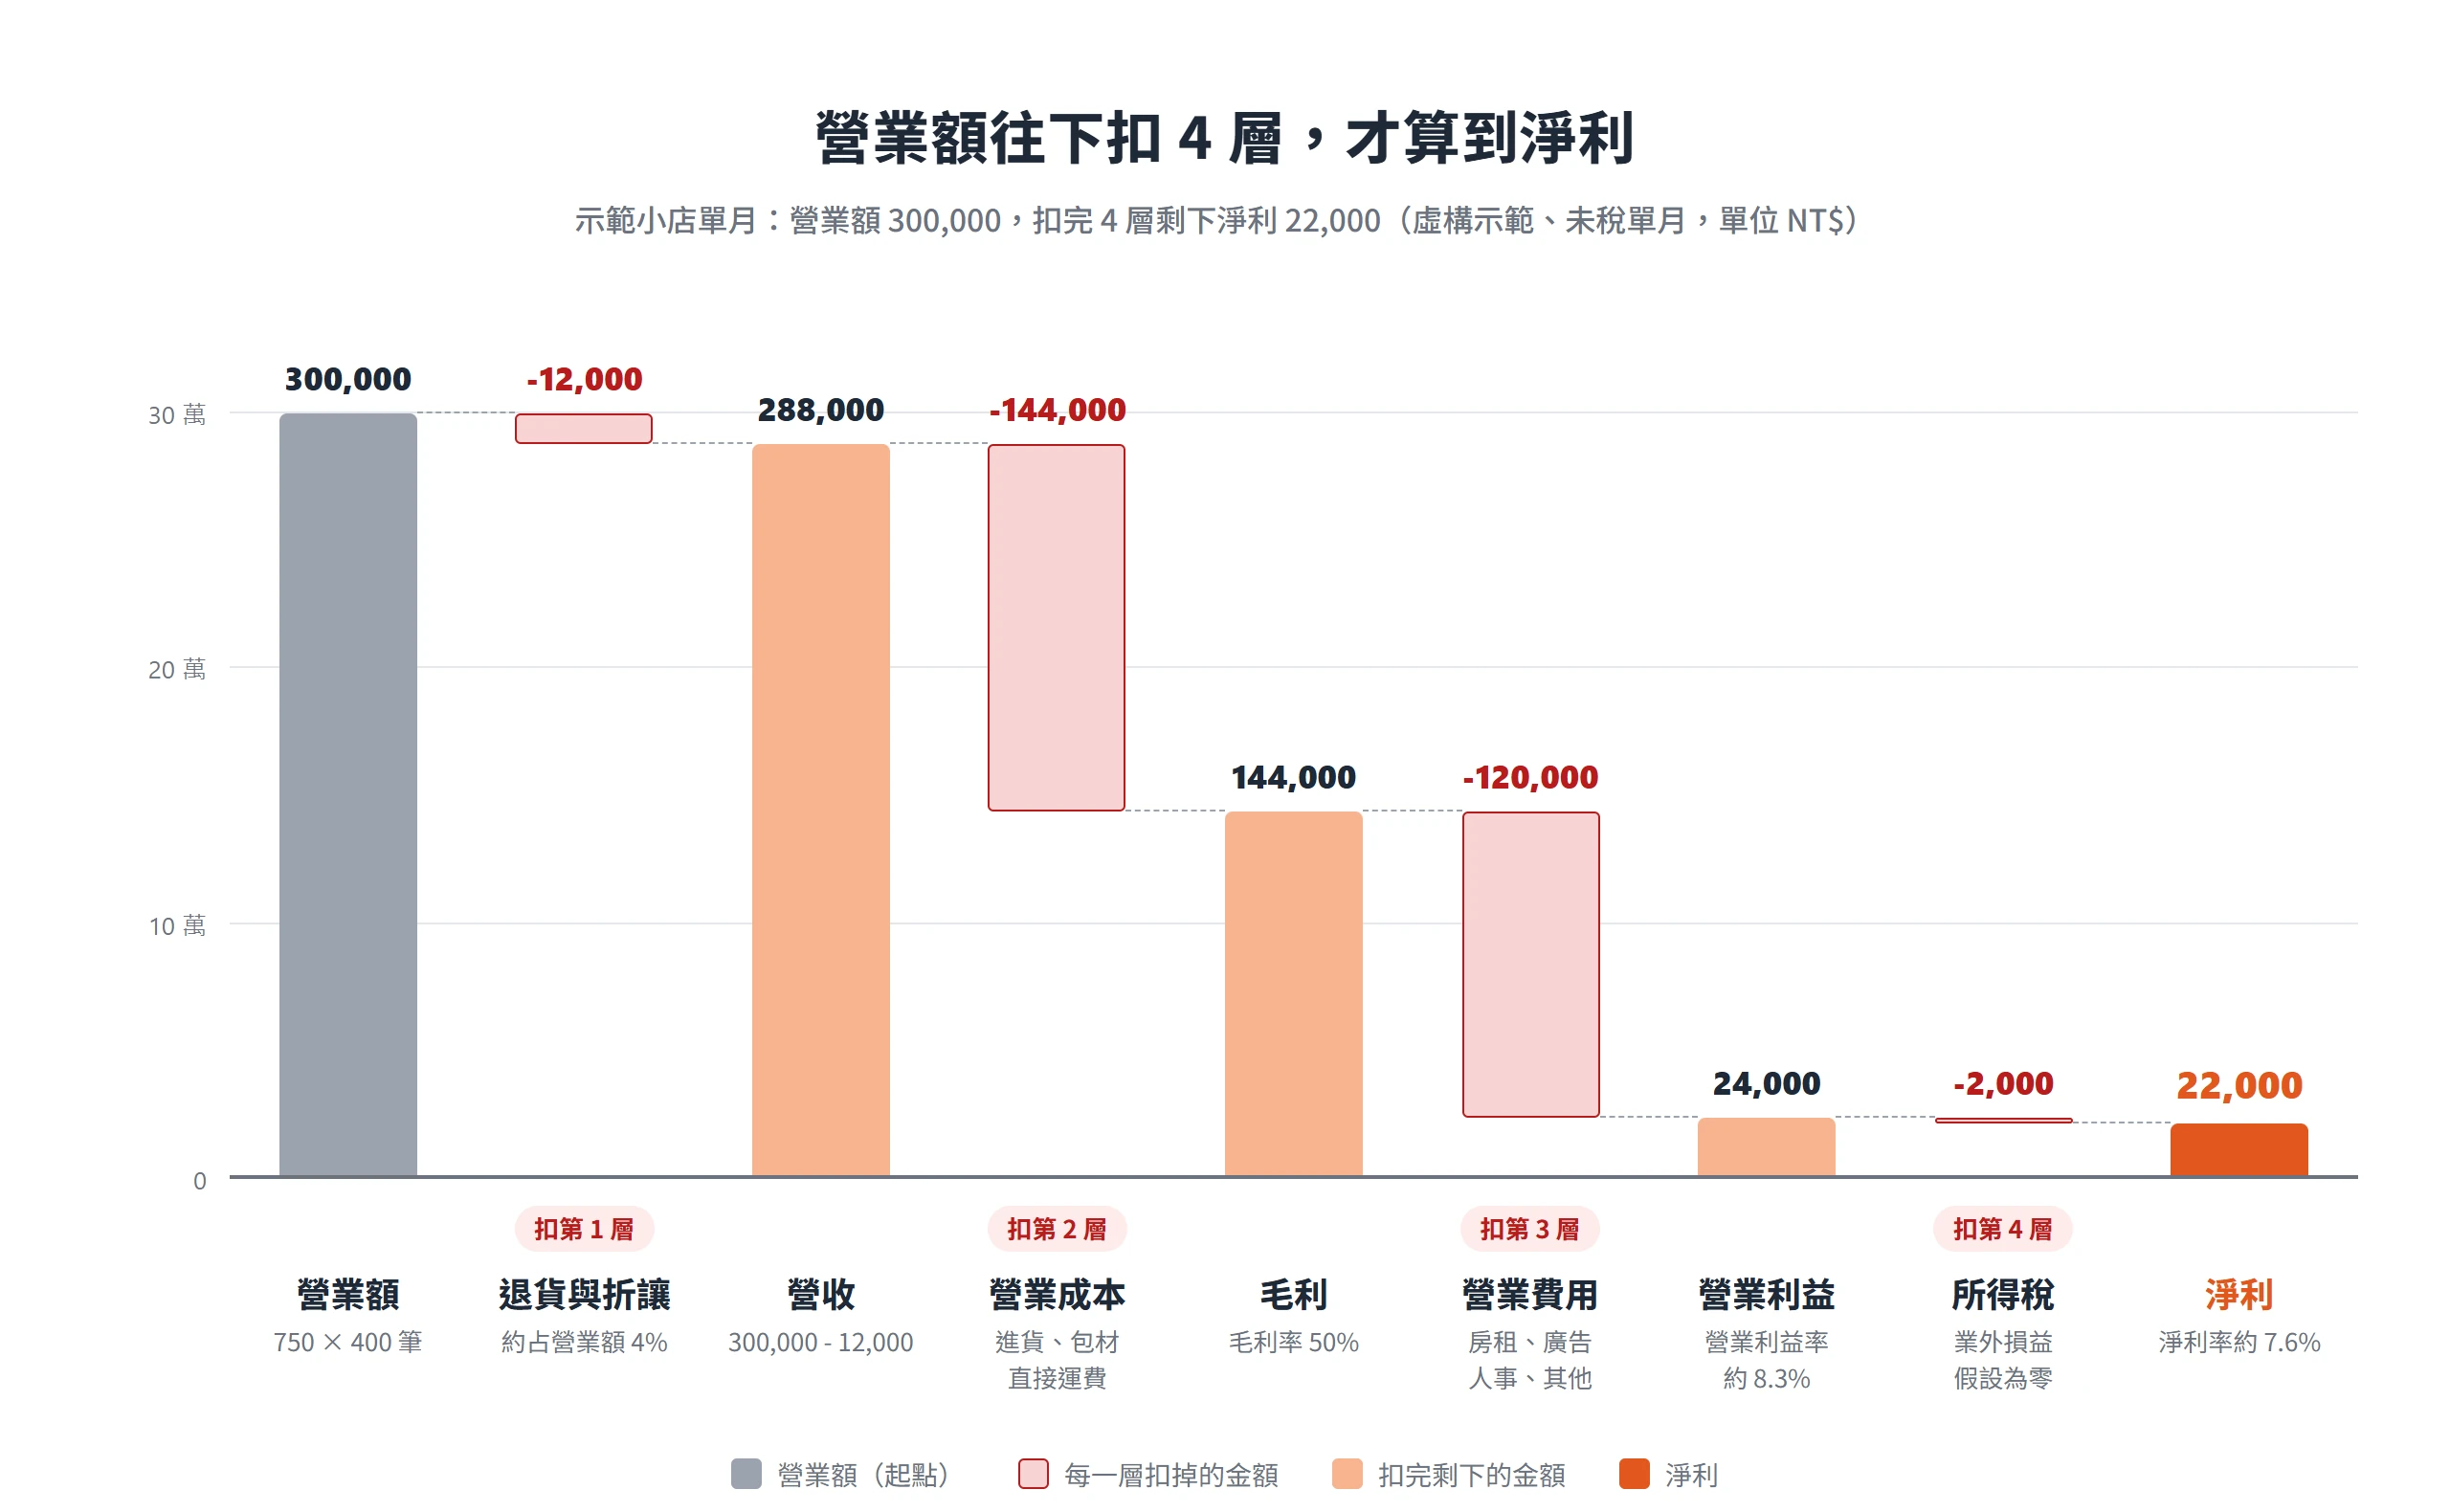
同一個月,從營業額往下逐層扣,數字如下(龐果設計虛構示範、未稅單月)。
| 項目 | 金額(NT$) | 說明 |
|---|---|---|
| 營業額 | 300,000 | 750 × 400 |
| 退貨與折讓 | -12,000 | 約占營業額的 4% |
| 營收 | 288,000 | 300,000 – 12,000 |
| 營業成本 | -144,000 | 進貨、包材、直接運費 |
| 毛利 | 144,000 | 毛利率 50% |
| 營業費用 | -120,000 | 房租 30,000、廣告 45,000、人事 36,000、其他 9,000 |
| 營業利益 | 24,000 | 營業利益率約 8.3% |
| 所得稅 | -2,000 | 假設業外損益為零 |
| 淨利 | 22,000 | 淨利率約 7.6% |
每一層的算式與比率如下:
- 營收:300,000 – 12,000 = 288,000,退貨與折讓約占營業額的 4%。
- 毛利:288,000 – 144,000 = 144,000,毛利率 = 144,000 ÷ 288,000 = 50%。
- 營業利益:144,000 – 120,000 = 24,000,營業利益率 = 24,000 ÷ 288,000 ≈ 8.3%。
- 淨利:假設業外損益為零、所得稅 2,000,淨利 = 24,000 – 2,000 = 22,000,淨利率 = 22,000 ÷ 288,000 ≈ 7.6%。
30 萬元的營業額,最後只留下 2 萬多元,淨利約占營業額的 7%。看到 30 萬元的時候容易覺得這個月賺很多,往下一層層扣完,才是真正留在手上的錢。
營業額同為 30 萬,毛利率不同就一賺一賠
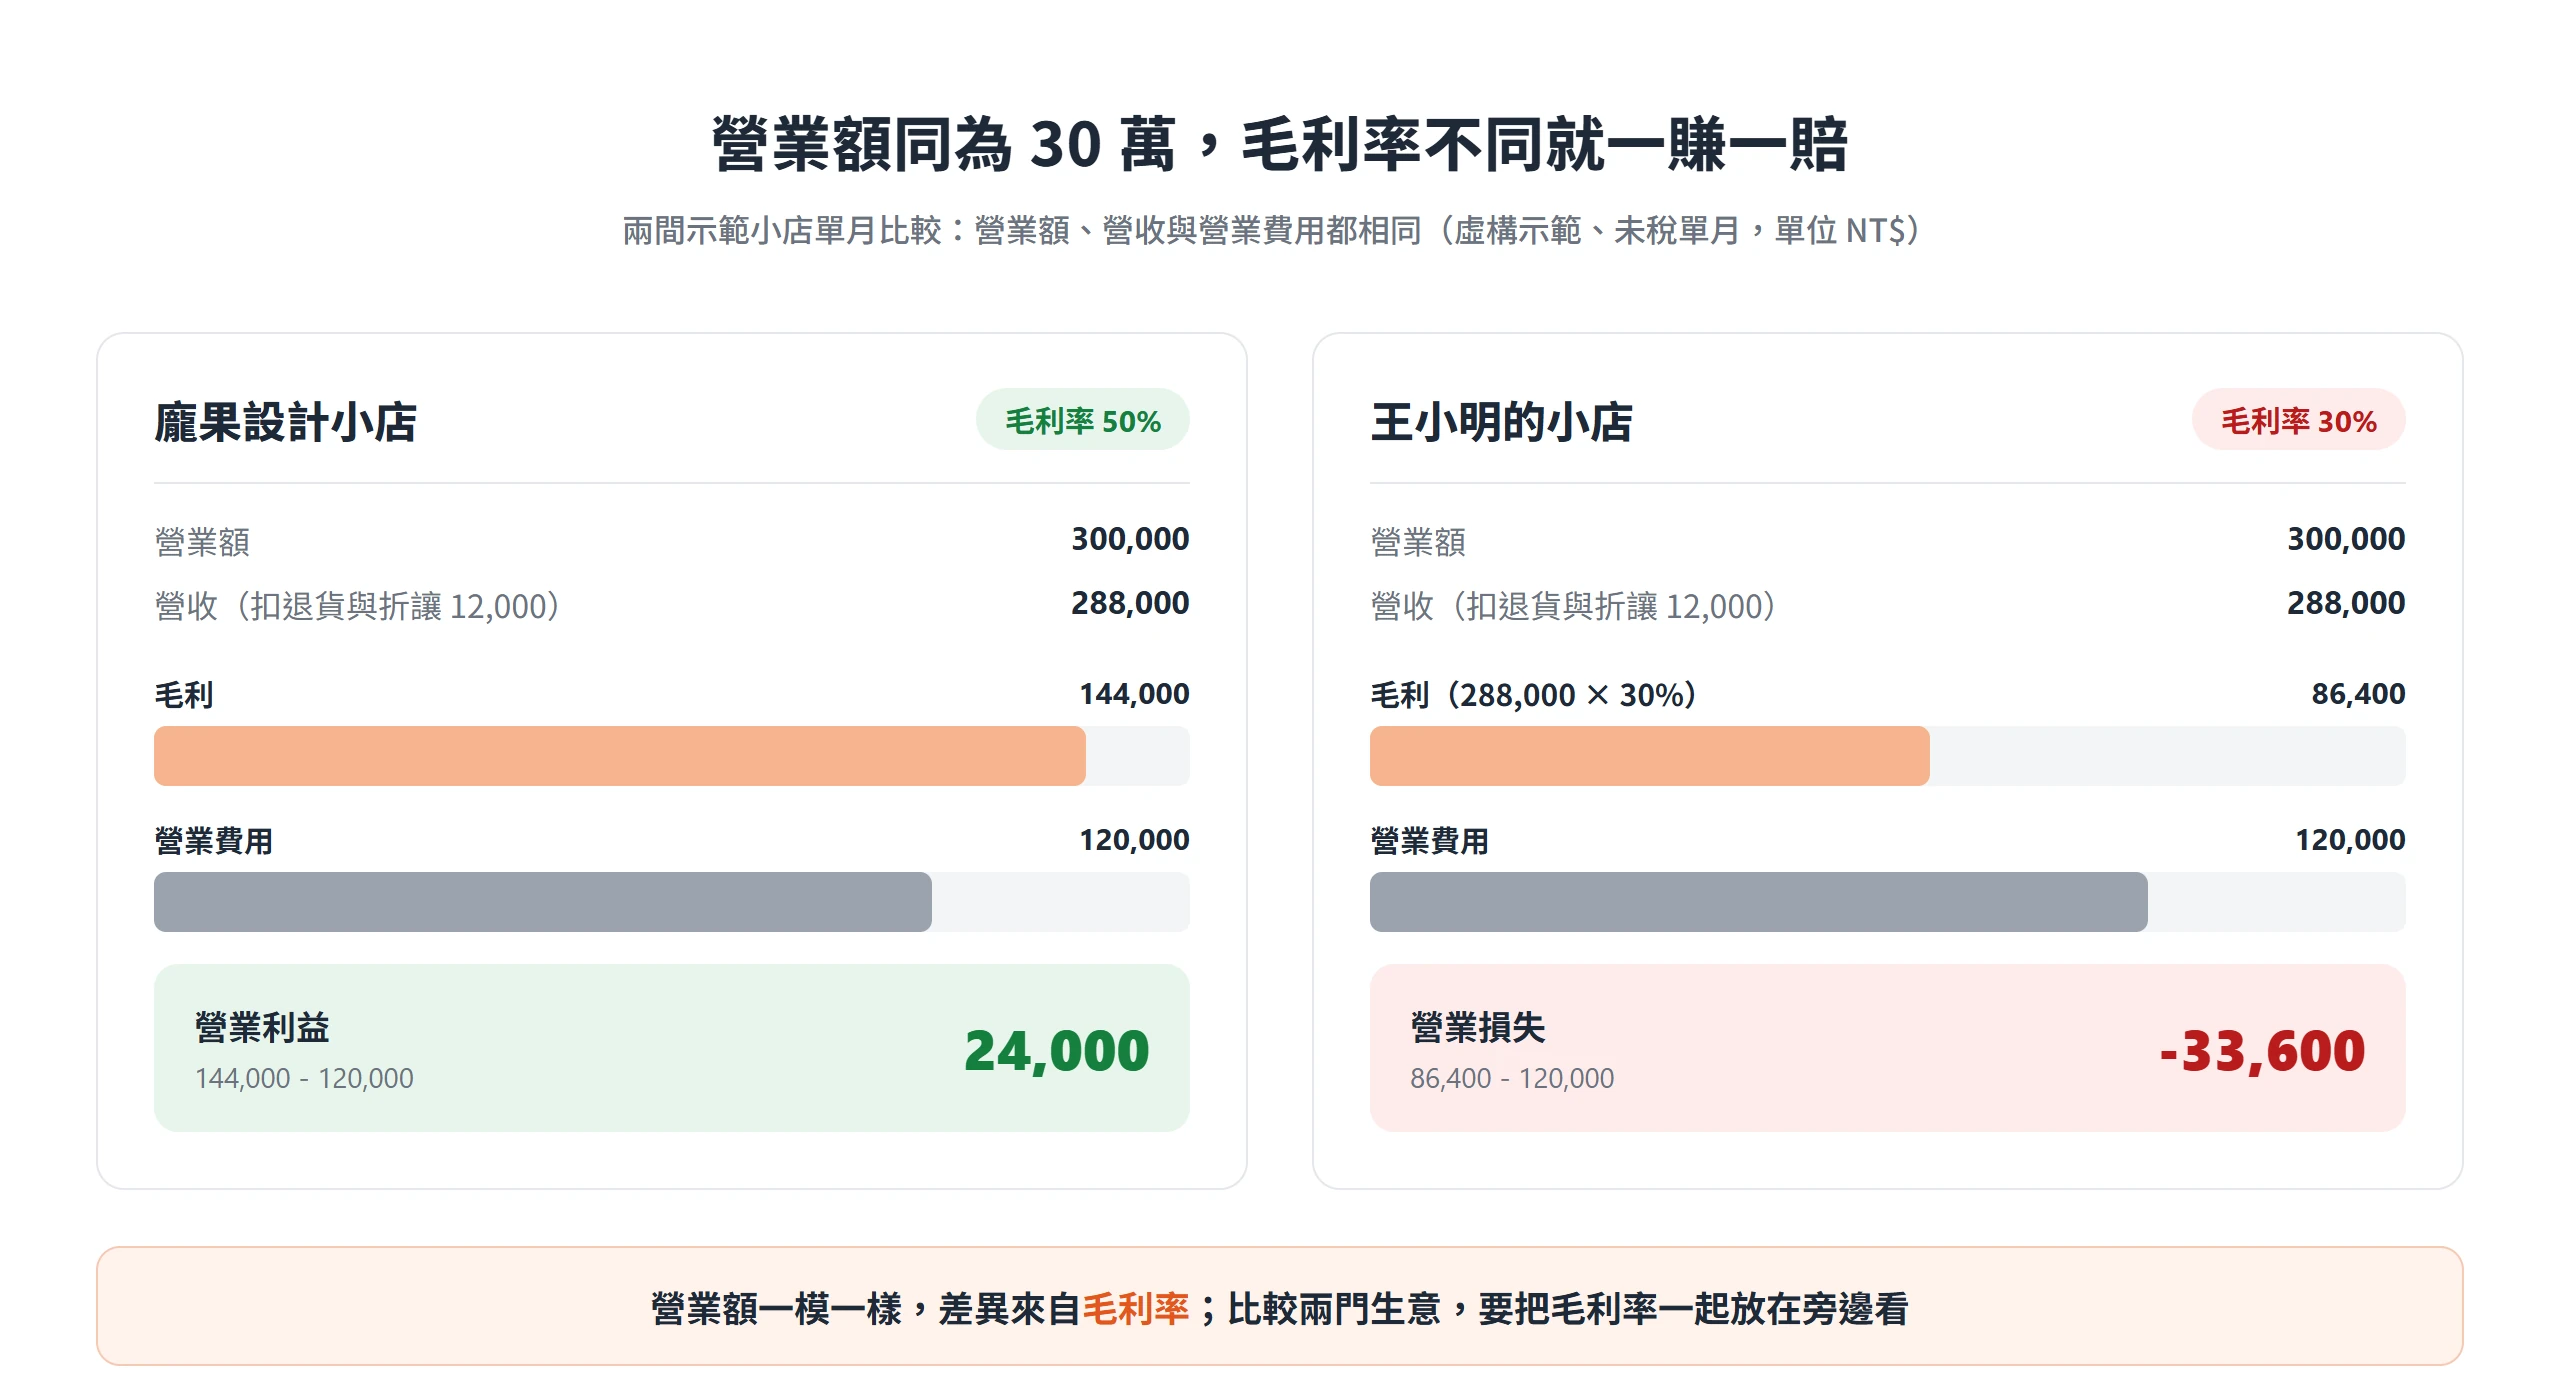
再放一間示範小店,是王小明開的。它的營業額同樣是 NT$300,000,退貨與折讓同樣是 12,000(營收 288,000),營業費用同樣是 120,000;差別在於它賣的商品進貨成本較高,毛利率只有 30%,毛利是 288,000 × 30% = 86,400,扣掉 120,000 的營業費用後,營業損失 33,600(龐果設計虛構示範、未稅單月)。
| 項目(NT$) | 龐果設計小店 | 王小明的小店 |
|---|---|---|
| 營業額 | 300,000 | 300,000 |
| 營收 | 288,000 | 288,000 |
| 毛利率 | 50% | 30% |
| 毛利 | 144,000 | 86,400 |
| 營業費用 | 120,000 | 120,000 |
| 營業利益 | 24,000 | -33,600 |
兩間店的營業額一模一樣,一間有賺,一間在虧,差異來自毛利率,而不是營業額。這就是只看營業額會看漏的地方。營業額的高低,不能直接拿來比較兩門生意,要比,得把毛利率一起放在旁邊。
小店看營業額,要拆成流量、成交率與客單價
營業額是結果,不是能直接去動的旋鈕。真正能調整的,是它背後的幾個乘數。營業額掉了或想要成長的時候,先把它拆開,才知道該從哪裡下手。
網站店面的營業額等於訪客數、轉換率與客單價相乘
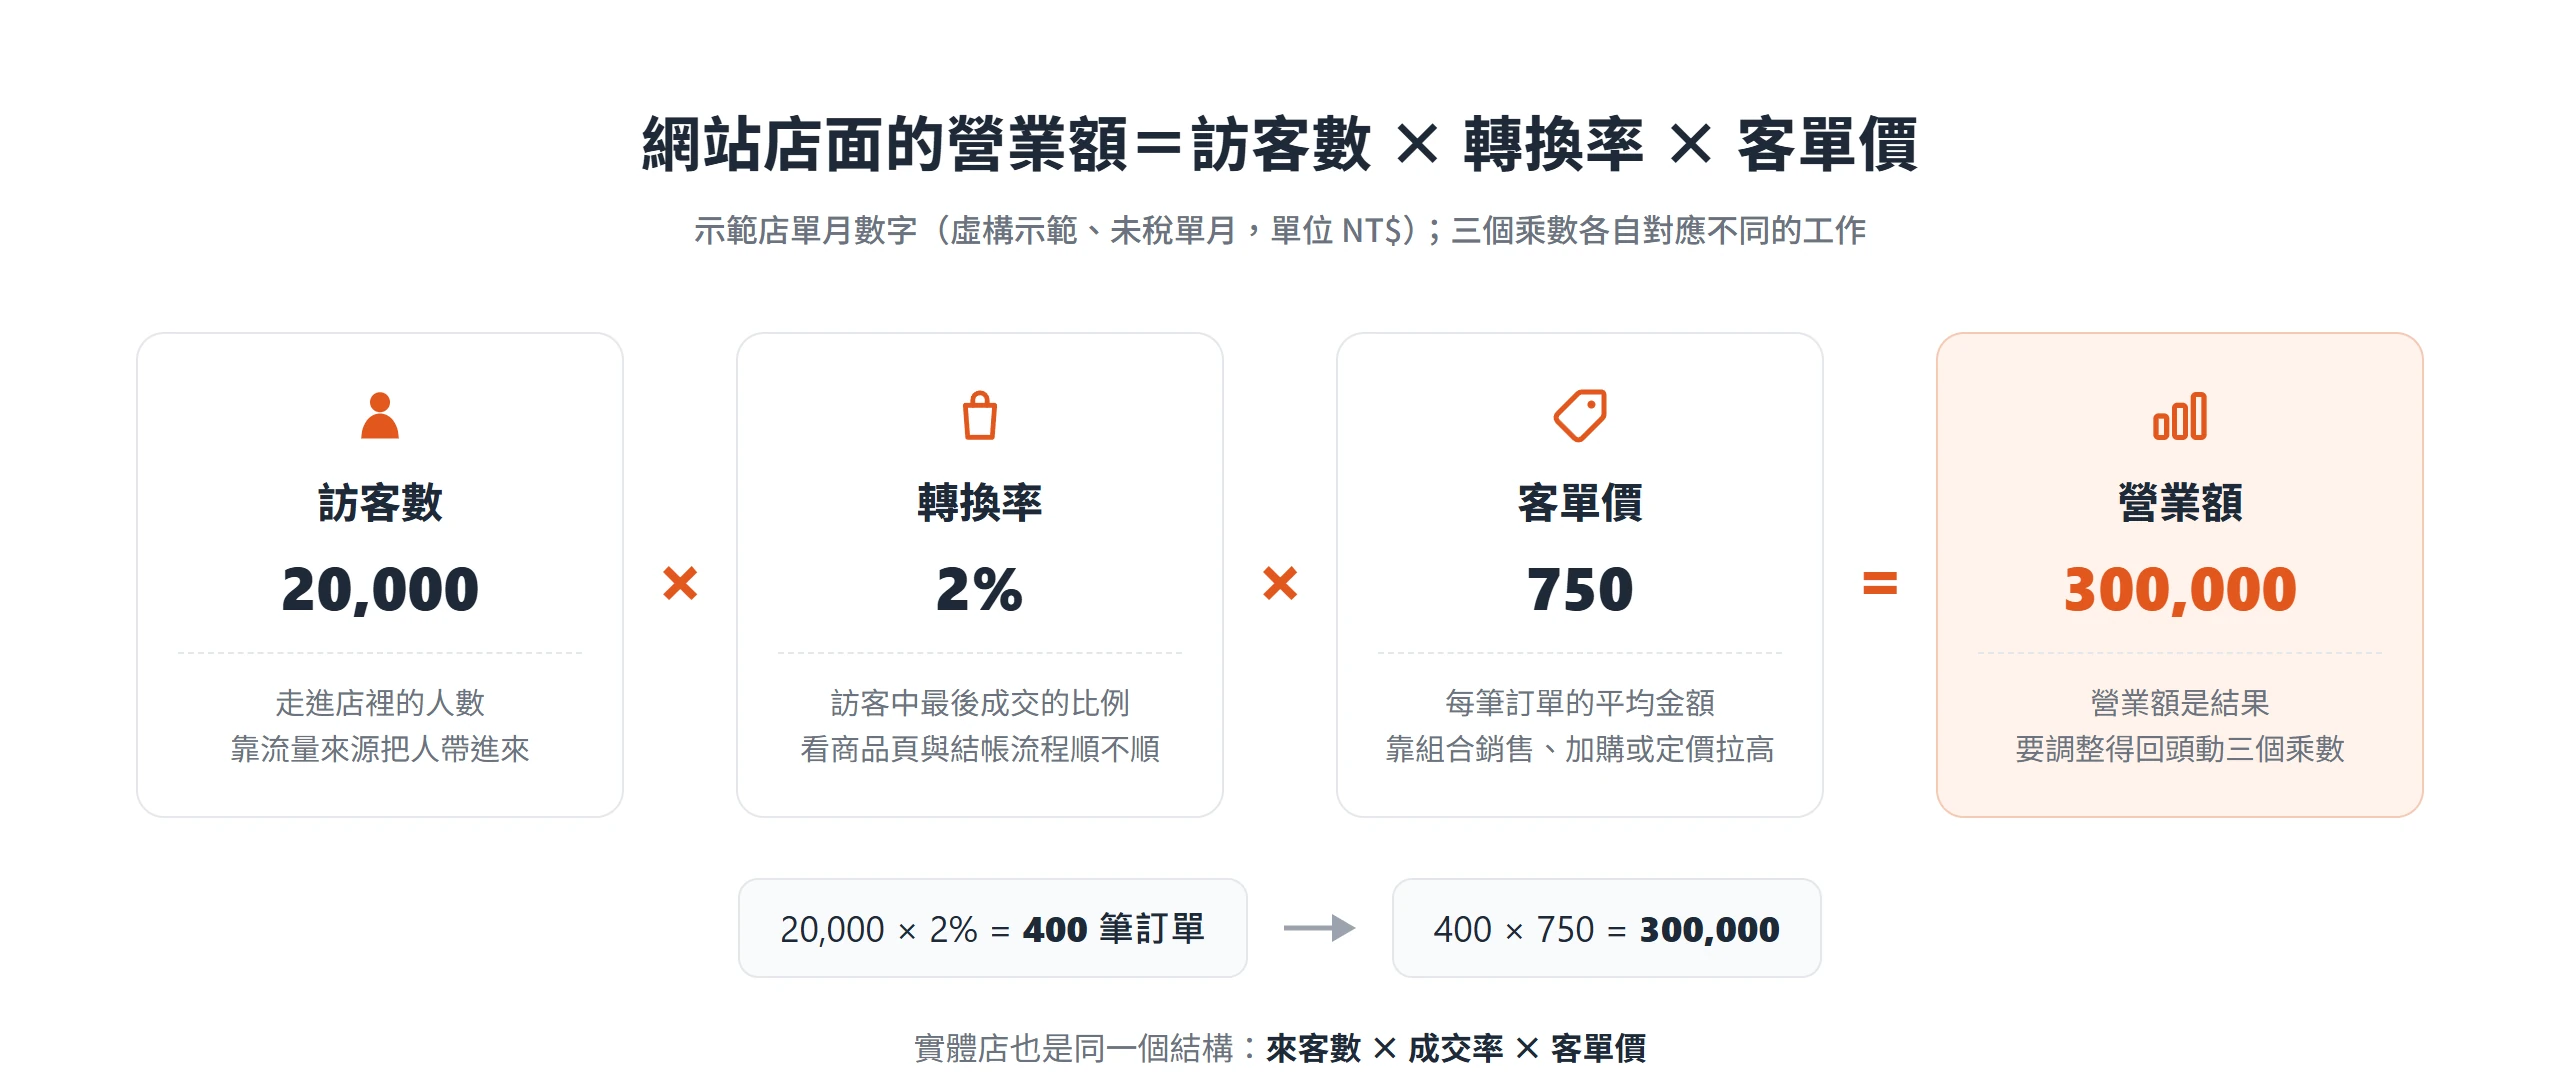
承接上一段的示範店,這個月有 20,000 位訪客,轉換率 2%,成交 400 筆,客單價 750,營業額就是 300,000(龐果設計虛構示範、未稅單月)。算式是 20,000 × 2% = 400,再乘以 750,結果是 300,000。
這三個乘數各自對應不同的工作:
- 訪客數:走進店裡的人數,靠的是流量來源把人帶進來。
- 轉換率:訪客中最後成交的比例,取決於說服人買的能力,也就是商品頁與結帳流程做得順不順。
- 客單價:每筆訂單的平均金額,要靠組合銷售、加購或定價來拉高。
實體店也是同一個結構,只是把訪客數換成來客數、轉換率換成成交率,客單價則照舊。
3 種原因都讓營業額掉 20%,處理方向卻完全不同
同樣是營業額從 300,000 掉到 240,000(少了 20%),背後可能是三種完全不同的狀況:訪客數掉了、轉換率掉了,或客單價掉了(龐果設計虛構示範、未稅單月)。
| 情境 | 訪客數 | 轉換率 | 客單價(NT$) | 營業額(NT$) | 先檢查的地方 |
|---|---|---|---|---|---|
| 基準 | 20,000 | 2% | 750 | 300,000 | 無 |
| 訪客數掉 | 16,000 | 2% | 750 | 240,000 | 流量來源 |
| 轉換率掉 | 20,000 | 1.6% | 750 | 240,000 | 商品頁與結帳流程 |
| 客單價掉 | 20,000 | 2% | 600 | 240,000 | 組合銷售與折扣策略 |
驗算起來都是 240,000:16,000 × 2% × 750、20,000 × 1.6% × 750、20,000 × 2% × 600。
營業額下滑時,先拆開看是哪一個乘數出了問題,再決定處理方向。如果訪客數沒有少、是轉換率掉了,多帶一些人進來也只是讓更多人遇到同一個問題,所以不能把「營業額掉了」直接當成「要多投廣告」。
接案工作室改看每月結案數與平均案單價
沒有庫存、也沒有訪客的接案工作室,營業額等於每月結案數乘以平均案單價。龐果設計接案工作室這個月結了 6 個案子,平均案單價 NT$38,000,營業額就是 6 × 38,000 = 228,000(龐果設計虛構示範、未稅單月)。
接案的特點是案量少、單筆大,一個月少結一案,營業額就少 38,000,約是這個月的 17%,所以單看一個月容易被波動誤導,建議改看近三個月的平均。毛利率的算法照舊,直接成本是外包協力費與素材授權費;結案與收款之間也一樣有時間差,營業額記進來了,錢不一定已經在戶頭裡。
營業額成長了卻沒有多賺錢的 3 種情況
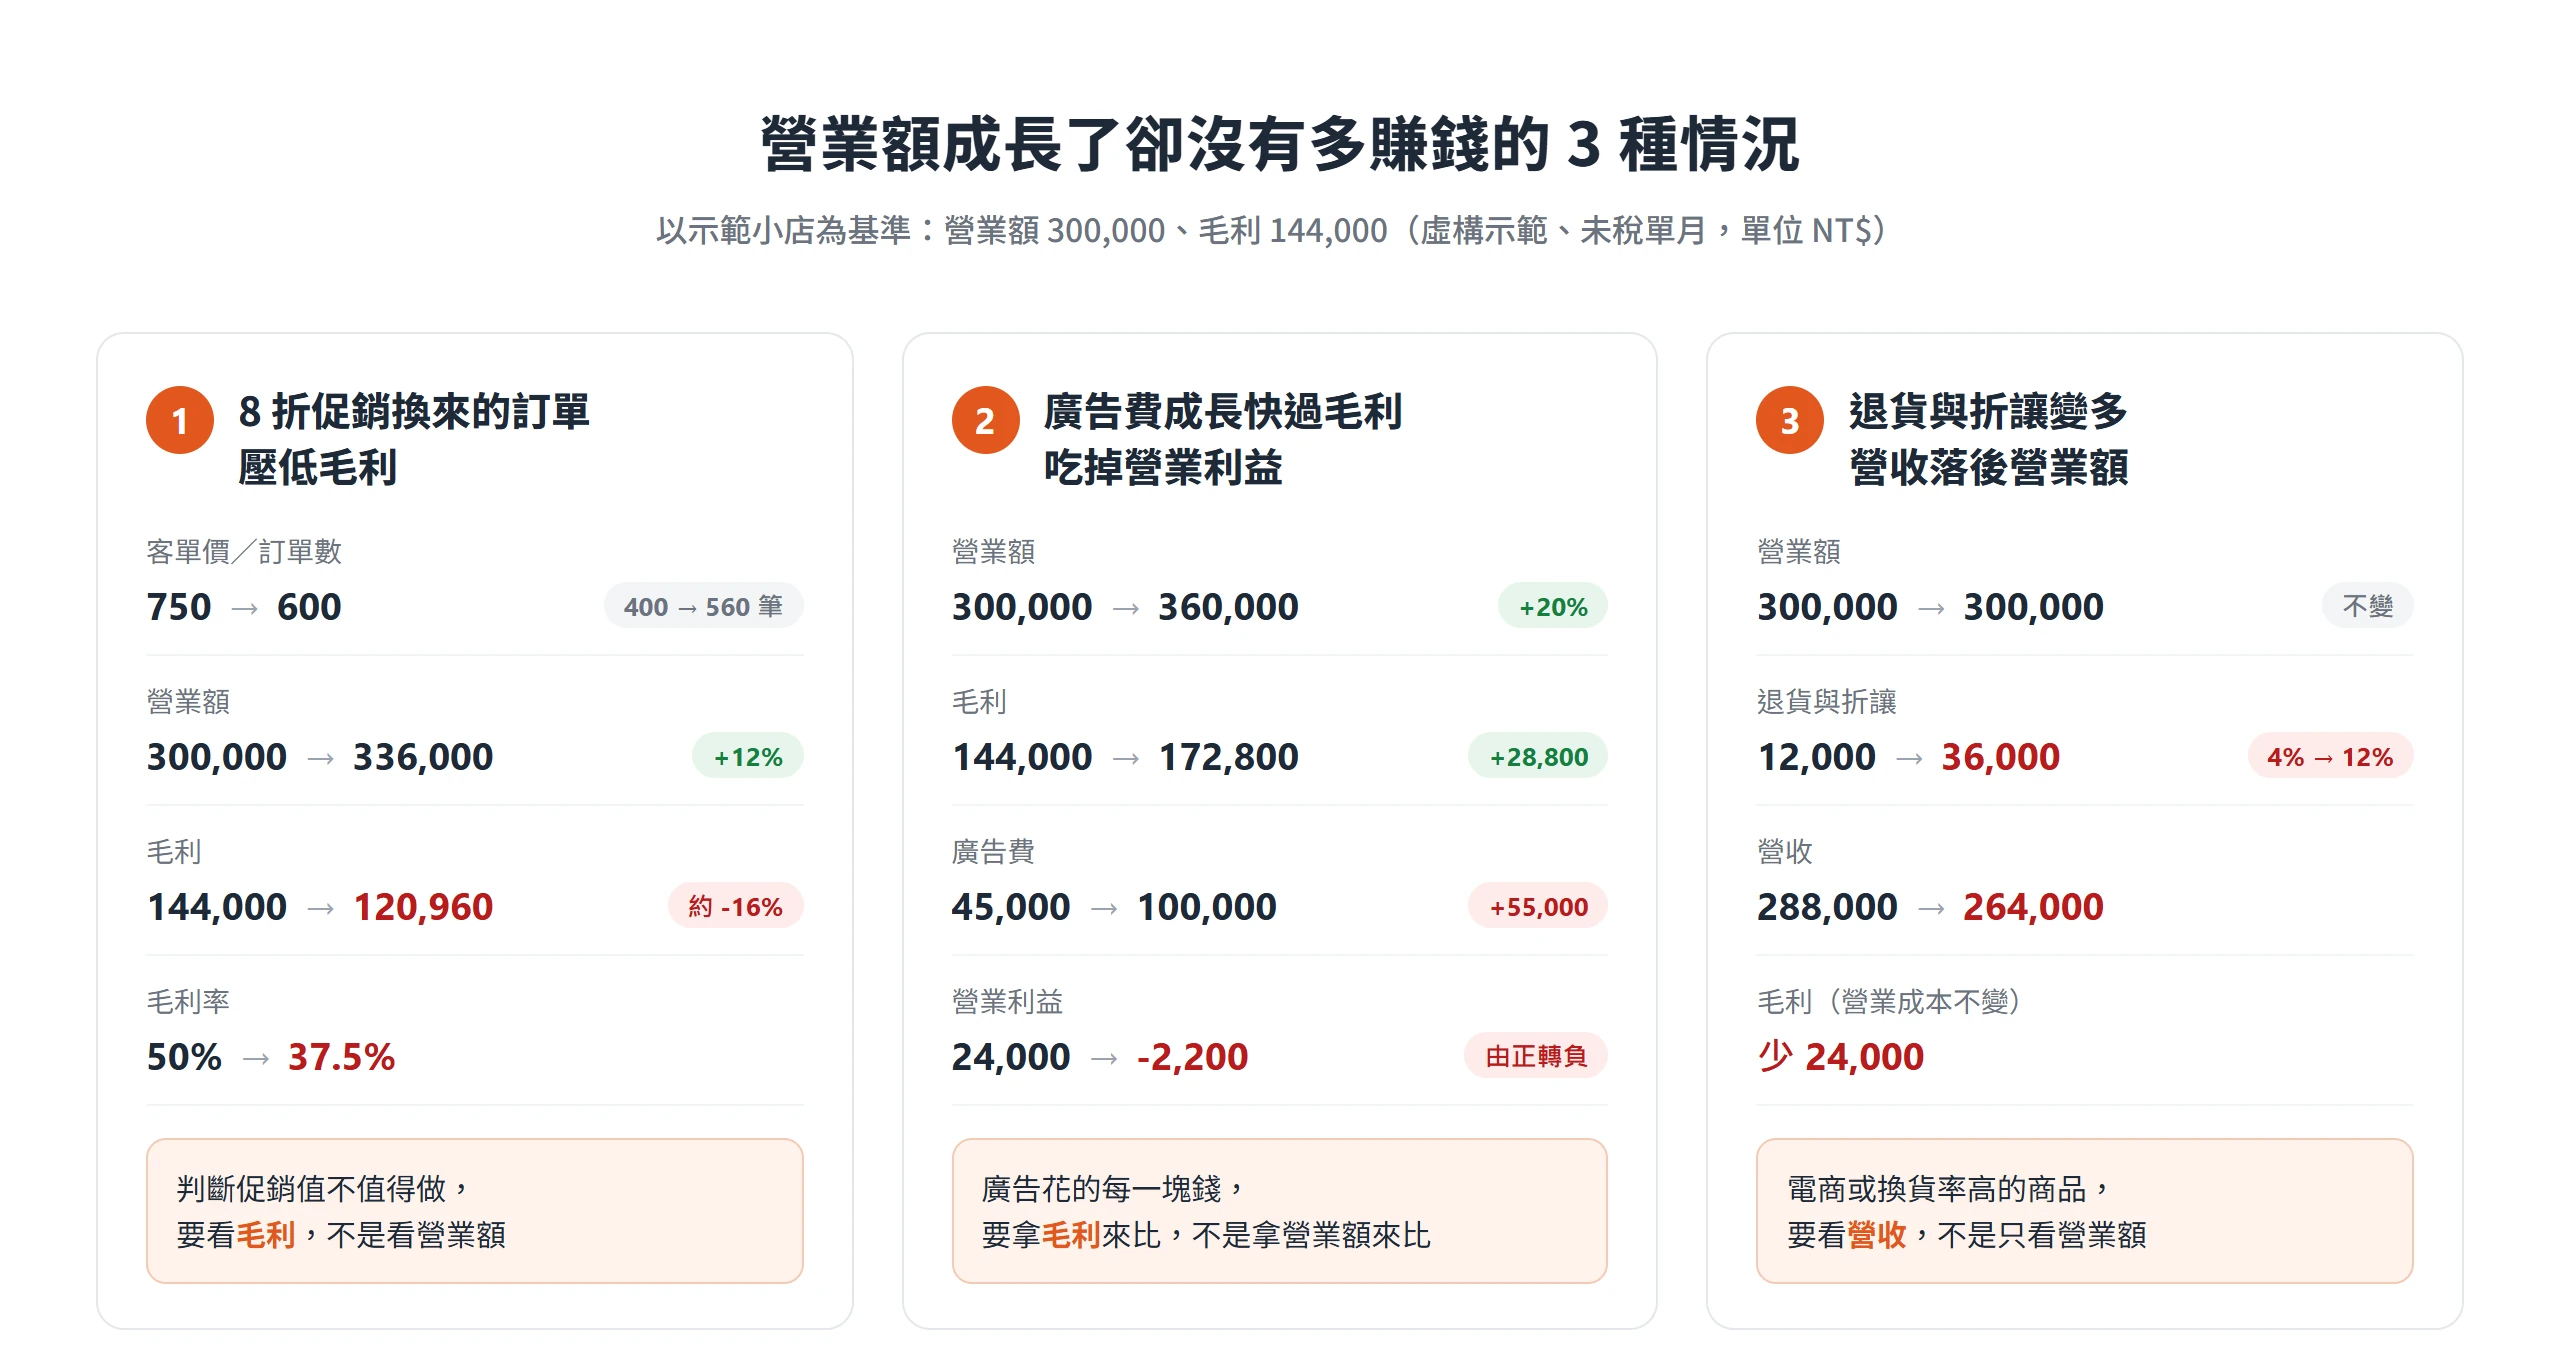
營業額漲了,老闆卻覺得更辛苦、帳戶也沒有變多,成因多半出在往下的某一層。以下三種情況,都以前面龐果設計小店的基準來算:營業額 300,000、退貨與折讓約 4%、每筆訂單的營業成本 NT$360,毛利 144,000(龐果設計虛構示範、未稅單月)。
促銷折扣換來的訂單會壓低毛利
示範店辦了 8 折促銷,客單價從 750 降到 600,訂單從 400 筆增加到 560 筆,營業額變成 336,000,成長 12%。但每筆訂單的營業成本還是 360 元,總成本變成 201,600;退貨與折讓維持約 4%,也就是 13,440。
| 項目(NT$) | 促銷前 | 8 折促銷後 |
|---|---|---|
| 客單價 | 750 | 600 |
| 訂單數 | 400 筆 | 560 筆 |
| 營業額 | 300,000 | 336,000 |
| 退貨與折讓 | 12,000 | 13,440 |
| 營收 | 288,000 | 322,560 |
| 營業成本 | 144,000 | 201,600 |
| 毛利 | 144,000 | 120,960 |
| 毛利率 | 50% | 37.5% |
營業額上升 12%,毛利卻從 144,000 掉到 120,960,少了約 16%。判斷促銷值不值得做,應該看毛利,而不是看營業額;衡量廣告與活動的報酬時,也是同樣的道理。
廣告費成長快過毛利會吃掉營業利益
廣告投得多,營業額通常會跟著漲,但廣告費屬於營業費用,要由毛利來吸收。假設營業額成長 20%,來到 360,000,毛利同步成長 20%,約為 172,800;但廣告費從 45,000 加碼到 100,000。
| 項目(NT$) | 加碼前 | 加碼後 |
|---|---|---|
| 營業額 | 300,000 | 360,000 |
| 毛利 | 144,000 | 172,800 |
| 廣告費 | 45,000 | 100,000 |
| 營業費用 | 120,000 | 175,000 |
| 營業利益 | 24,000 | -2,200 |
營業費用 = 120,000 – 45,000 + 100,000 = 175,000,營業利益 = 172,800 – 175,000 = -2,200。營業額多了 60,000,毛利只多了 28,800,廣告卻多花了 55,000,營業利益就由正轉負。所以廣告花的每一塊錢,要拿毛利來比,而不是拿營業額來比。
退貨與折讓變多,營收落後營業額的幅度擴大
照本文的分法,營業額是折讓前的總額,退貨與折讓一多,營收(淨額)就會比營業額少更多。同樣是營業額 300,000,退貨與折讓若從 12,000(4%)升到 36,000(12%),營收就由 288,000 變成 264,000,在營業成本不變的情況下,毛利也跟著少了 24,000。
退貨與折讓率的算法,是退貨與折讓金額除以營業額,36,000 ÷ 300,000 = 12%。電商或換貨率高的商品,特別要看營收而不是只看營業額,因為營收才比較貼近實際賣成的金額。
月報上的營業額,要和前期及毛利率並排來讀
單看一個營業額數字沒有意義,要有比較的基準,旁邊再放利潤比率,才讀得出意思。月報不必複雜,每個月固定記這幾個欄位就夠了:本月營業額、上月營業額、去年同月營業額、月增率、年增率、毛利率與營業利益率。
成長率要與去年同月比,季節高低才不會誤導
成長率等於本期減比較期,再除以比較期。與上個月比,會被季節影響,像節日前後、淡旺季的落差;與去年同月比,才看得出真正的趨勢。兩種比較都記,但判斷以去年同月為主。
示範店本月營業額 300,000,上月 240,000,去年同月 260,000(龐果設計虛構示範、未稅單月)。月增率 = (300,000 – 240,000) ÷ 240,000 = 25%,年增率 = (300,000 – 260,000) ÷ 260,000 ≈ 15.4%。月增 25% 看起來很亮眼,但其中包含了淡旺季的影響,年增 15.4% 才是扣掉季節之後的成長。接案者單月波動大,改看近三個月的平均會比較穩。
毛利率與營業利益率放在營業額旁邊一起記錄
營業額旁邊並排毛利率(毛利除以營收)與營業利益率(營業利益除以營收),營業額漲、比率卻跌,就是前面那三種情況的警訊。促銷會讓毛利率下滑,廣告加碼會讓營業利益率下滑,退貨變多則讓營收落後營業額。用示範店的數字來看,營業額 300,000,毛利率 50%(144,000 ÷ 288,000),營業利益率約 8.3%(24,000 ÷ 288,000)。
營業額回答的是賣出去多少,營收是實際賣成多少,毛利是賣的東西本身賺不賺,營業利益是本業一個月賺不賺,淨利則是老闆最後留下多少。這幾個數字並排,營業額才不會被誤當成賺到的錢。
下一次看到營業額漲了,先別急著高興;看到它跌了,也別急著慌張。把它放回那條由上往下的樓梯,問清楚這個數字是在哪一層變的,再決定要先處理流量、毛利還是費用。營業額只是起點,真正決定老闆口袋裡留下多少的,是它往下的每一層。